Skip to content
量化研究入门
搜索
K
Main Navigation
首页
教程
知识库
研报与论文
论文雷达
资源
外观
菜单
回到顶部
目录
多因子投研框架
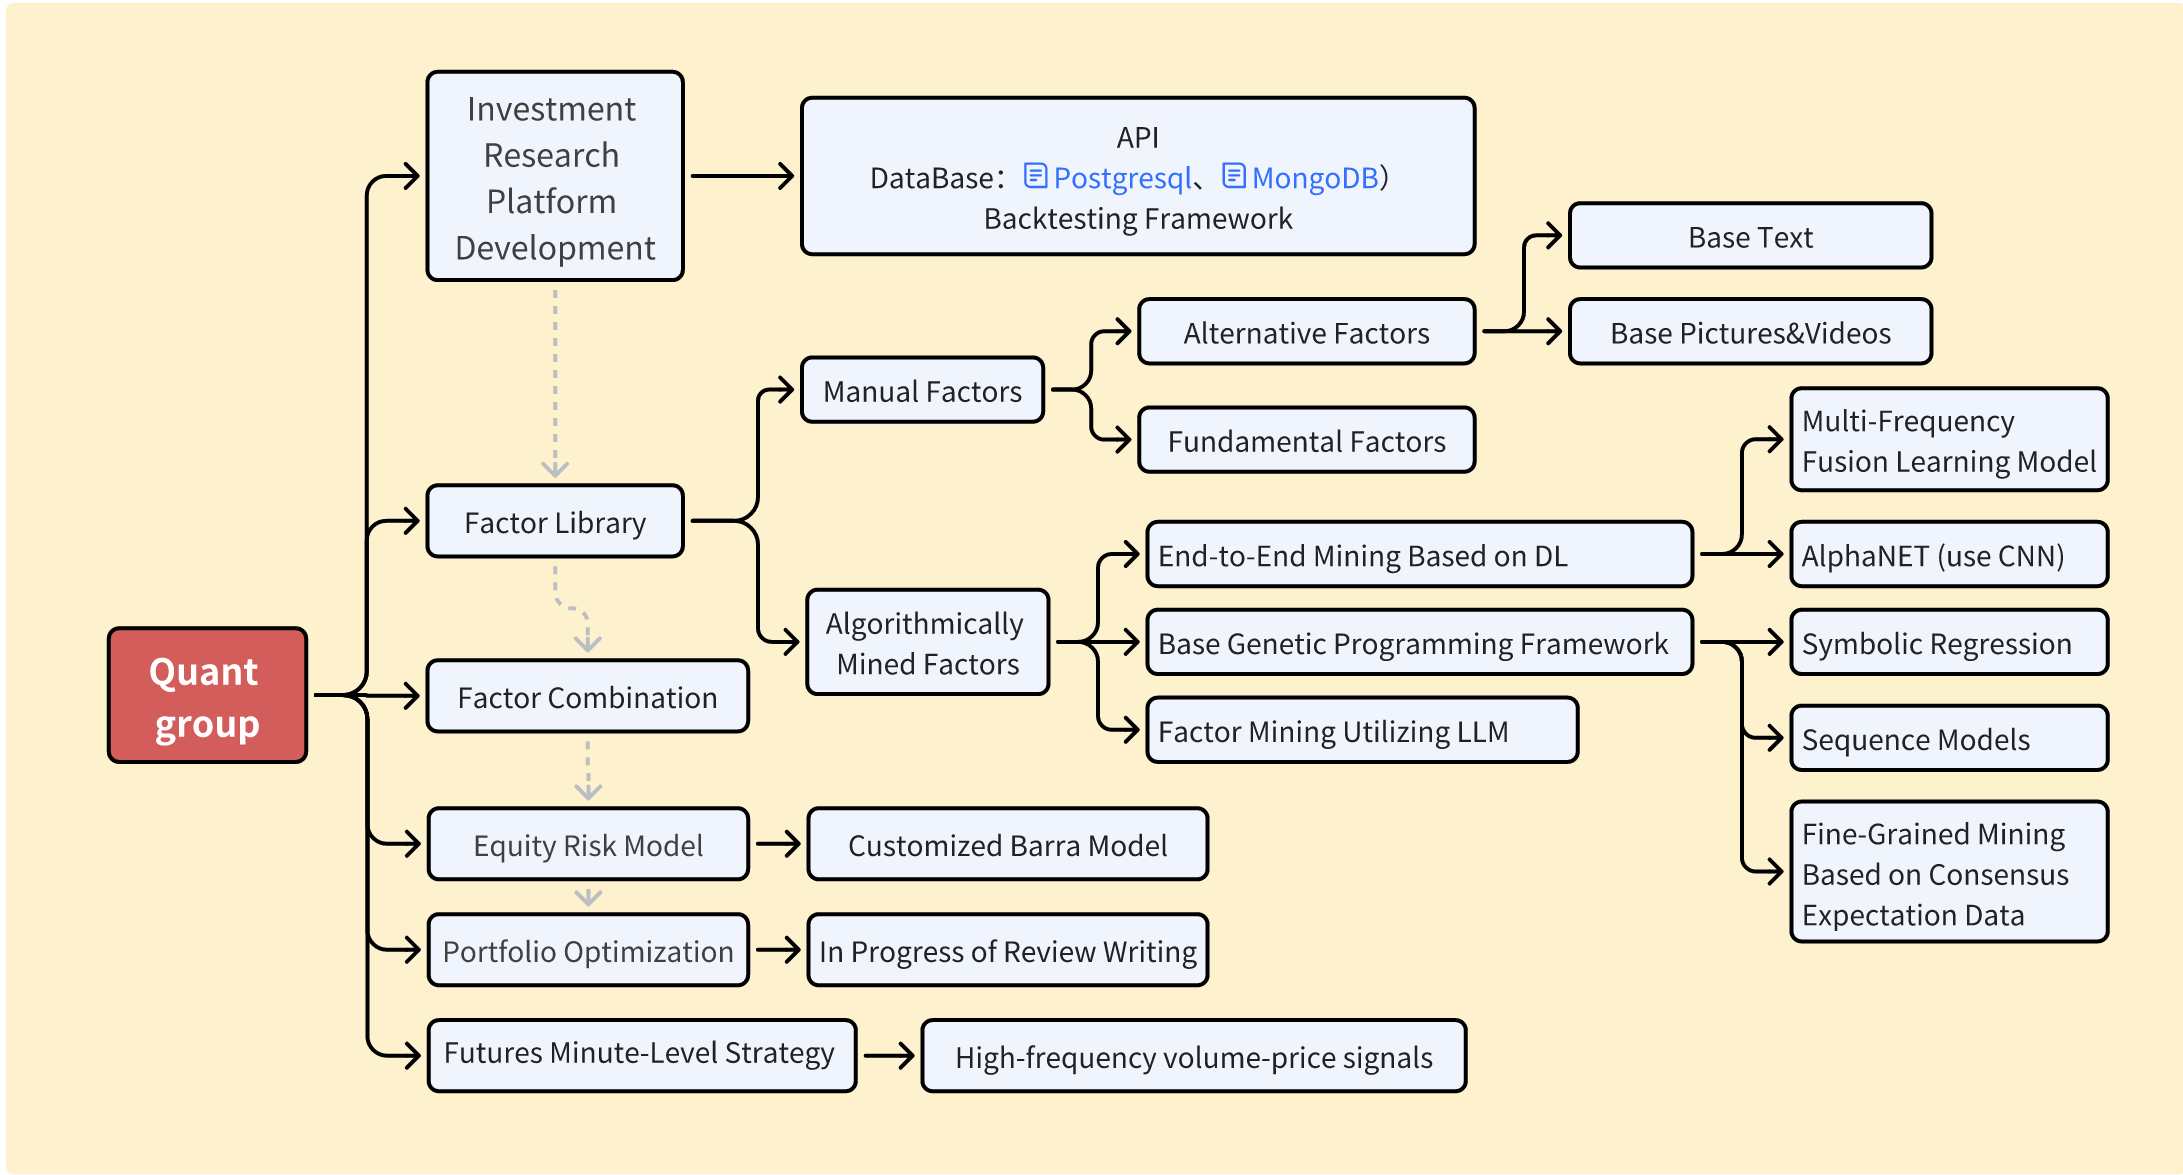
本部分开源自湖南大学金融科技协会 Quant Group 的研究内容。
框架概览
核心模块
1. 数据层
原始数据获取
另类数据处理
数据清洗与标准化
2. 因子层
基本面因子构建
技术因子计算
机器学习因子挖掘
LLM 因子生成
3. 模型层
因子评估与筛选
因子组合优化
风险模型构建
4. 策略层
信号生成
组合优化
风险控制
5. 执行层
回测验证
实盘交易
绩效归因
在这些讲义里实践过
实战一:计算 A 股个股与行业的 CAPM Beta
— 用 CSMAR 月度数据和 Python,按证监会行业分类估计 A 股各行业和个股的 CAPM Beta,画出时变 Beta,比较个股与所属行业的差异,并附上用 AI 编程工具辅助写代码的参考提示词。