实战一:计算 A 股个股与行业的 CAPM Beta
本讲根据湖南大学金融与统计学院唐国豪教授《量化投资》课程整理,整理:陈俊希、蒙思宇、王星尧、刘泽楚。
飞书原文:飞书文档 · 本讲得到 TRAE 高校扶持计划 支持。
数据说明
本讲使用 CSMAR 国泰安数据库的数据,需要高校或机构账号才能下载;数据和课程配套代码不随本页公开。
理论学习
数据准备
数据来自CSMAR国泰安数据库
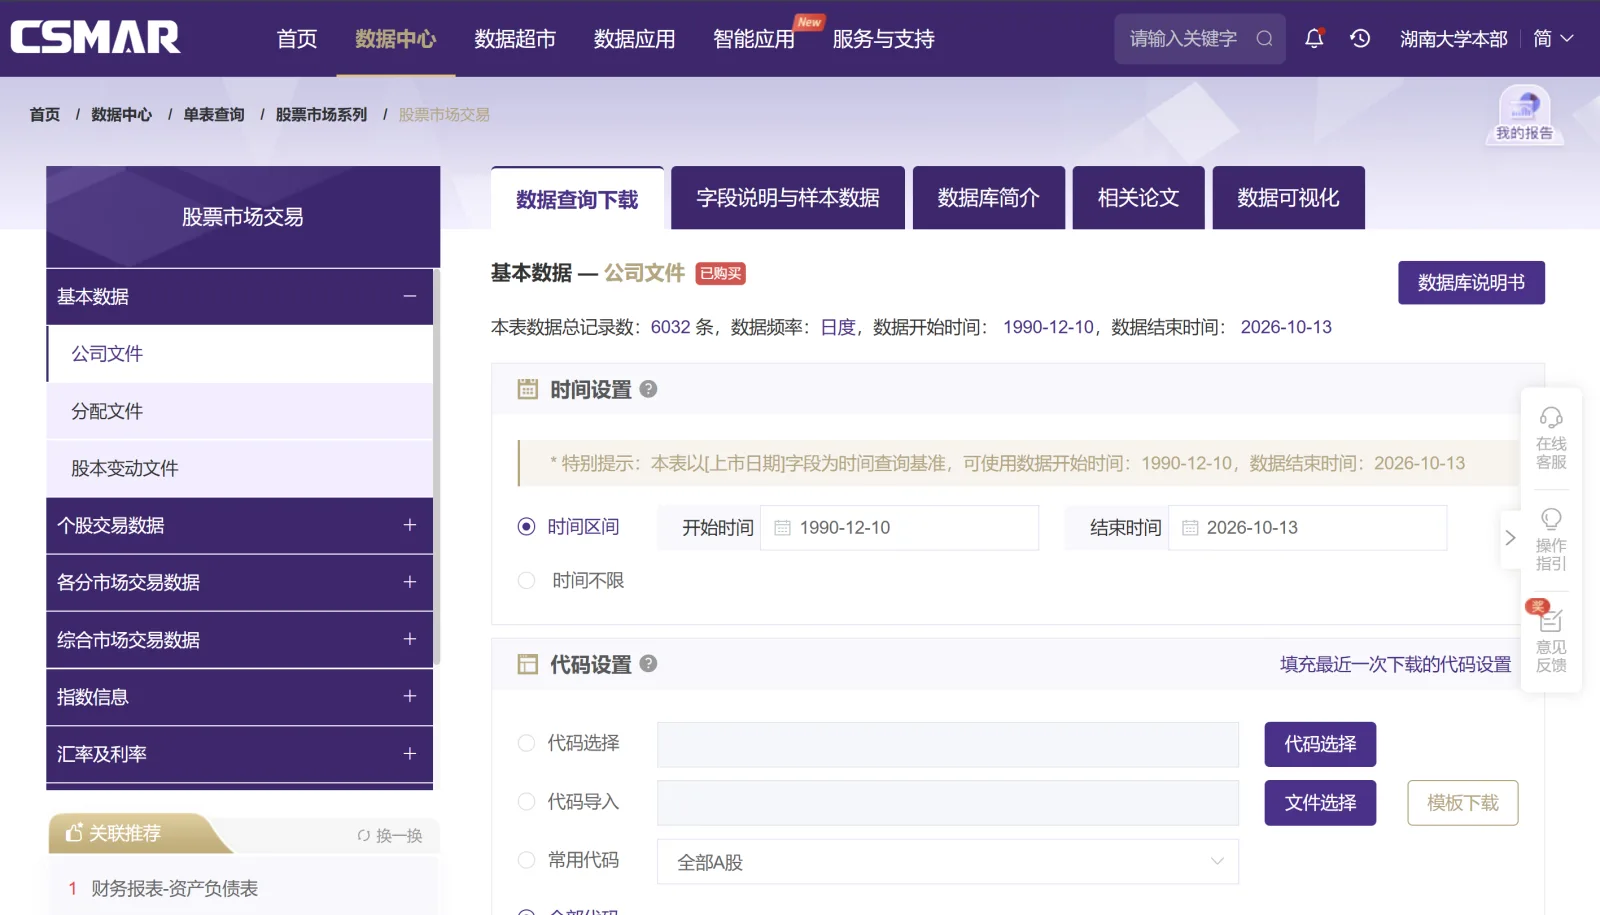
公司基本信息
股票市场交易——公司文件——字段设置:全选——csv格式
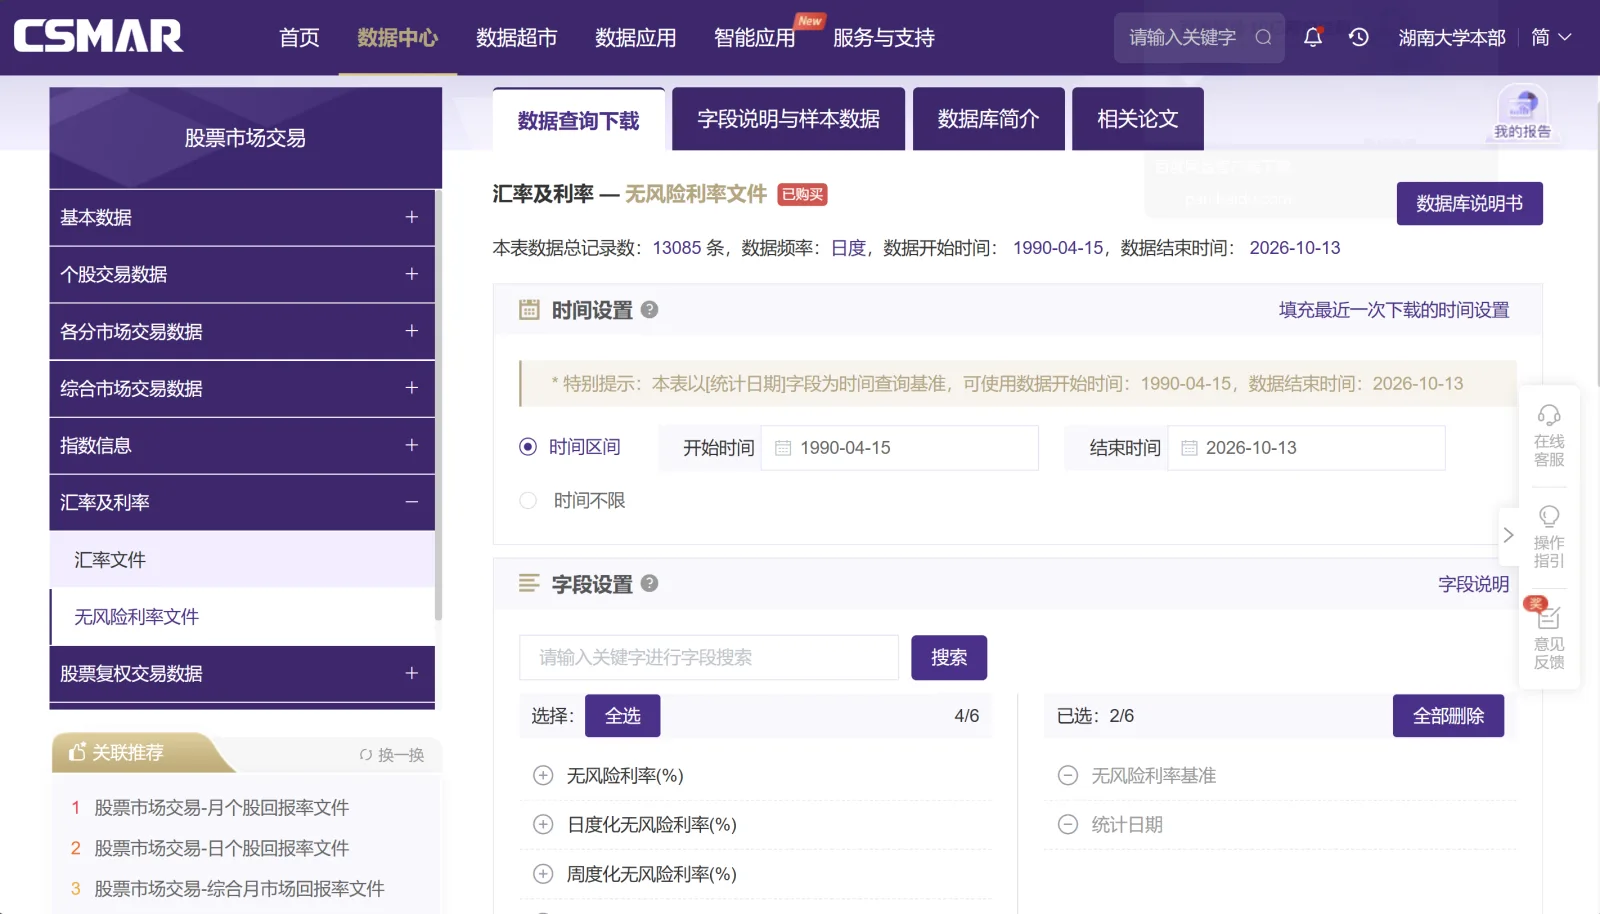
无风险利率
汇率及利率——无风险利率文件——全选——csv
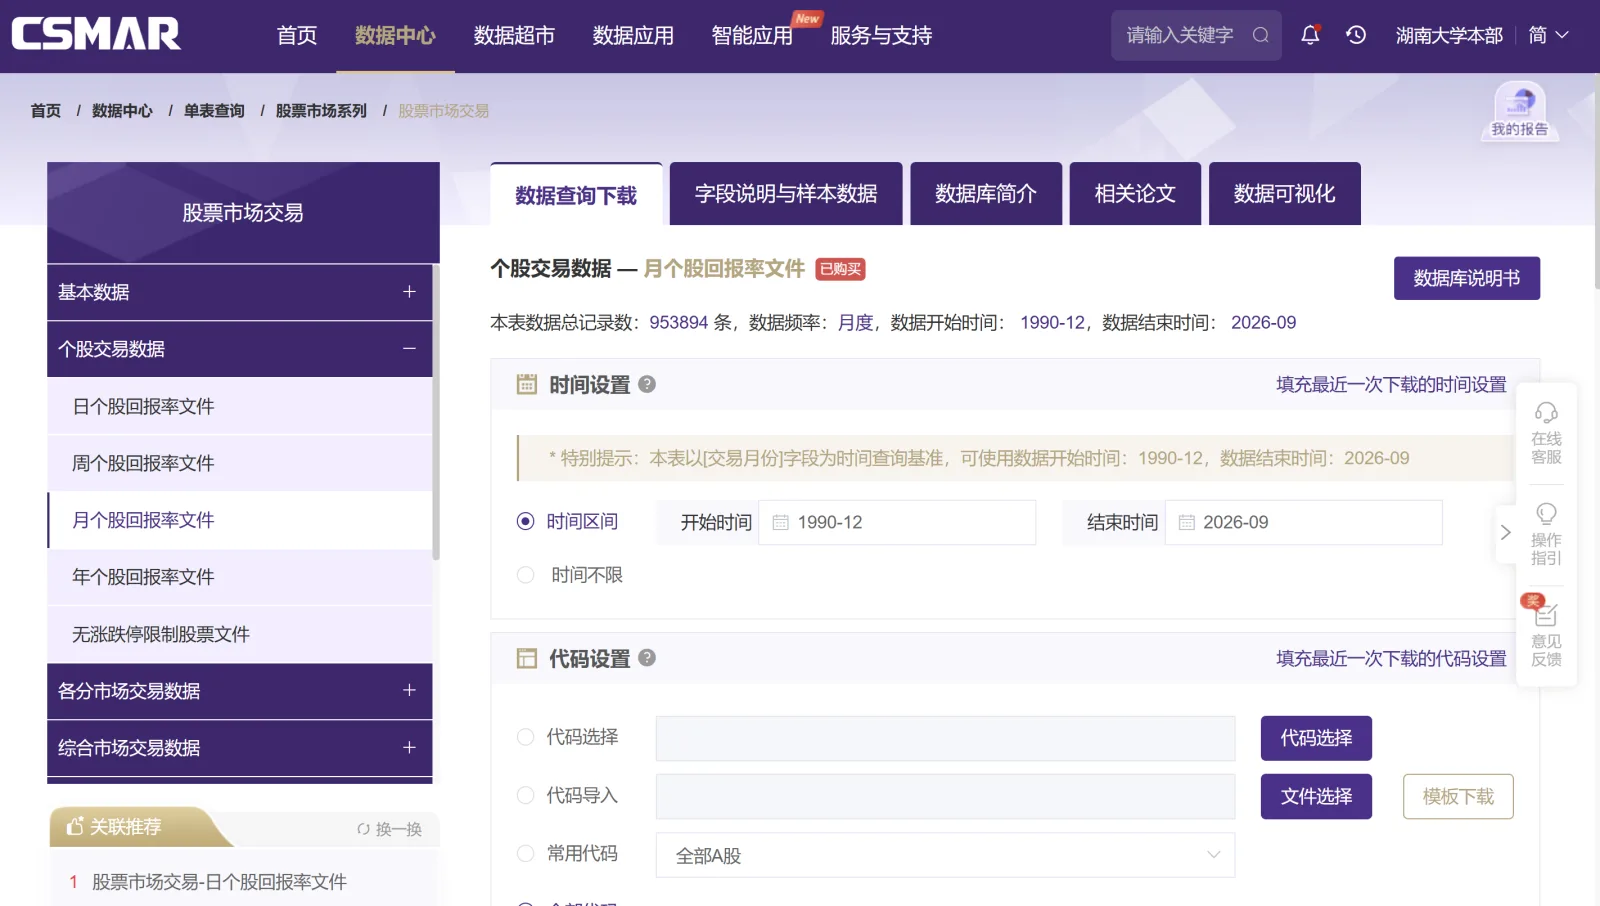
月个股回报率
个股交易数据——月个股回报率文件——csv
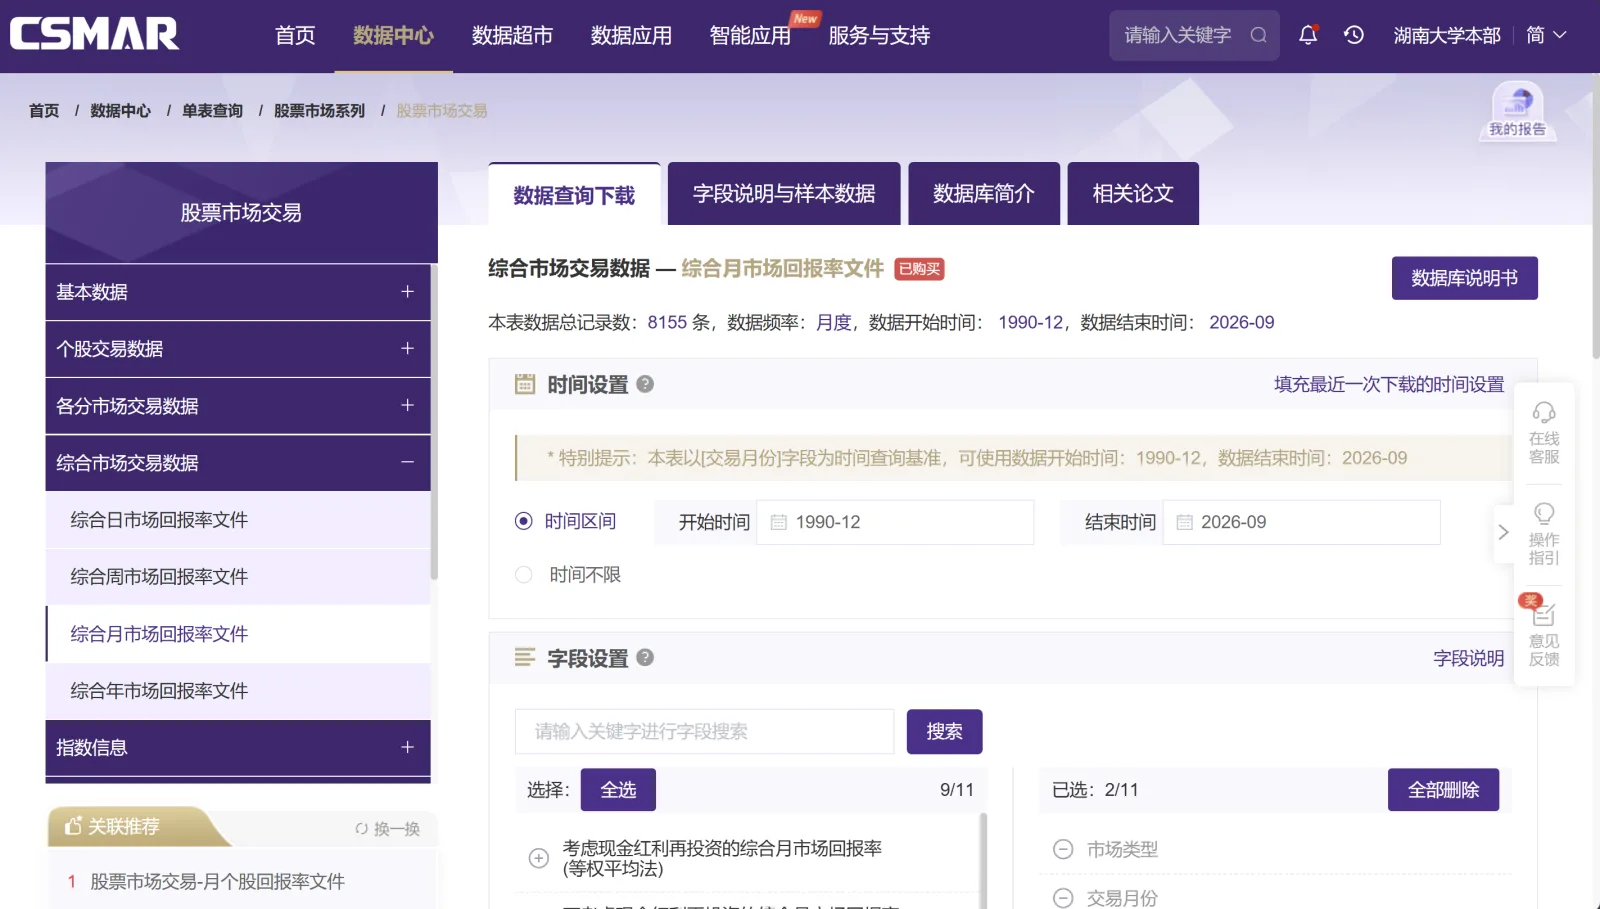
综合月市场回报率
综合市场交易数据——综合月市场回报率文件——csv
参考程序
参考程序(证监会行业指引文件、SAS 版和 Python 版代码)是课程配套资料,未随本页公开。
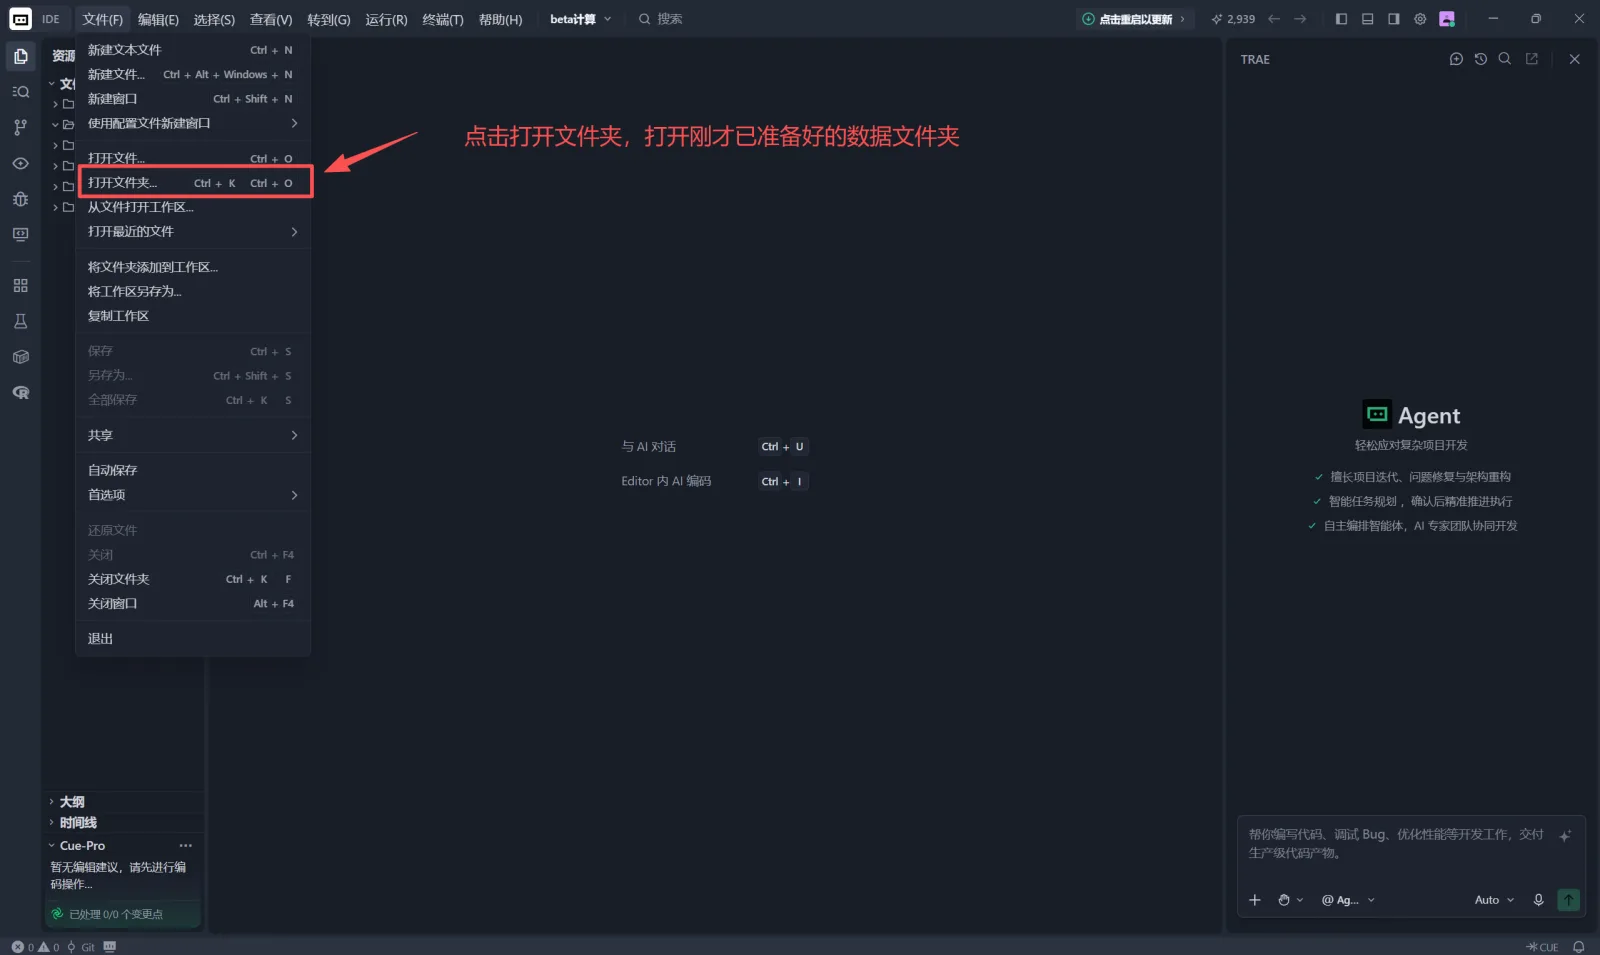
程序编写
Step 1:计算行业beta并作图
利用TraeCode辅助生成代码
提示词参考
🧑💻 提示词
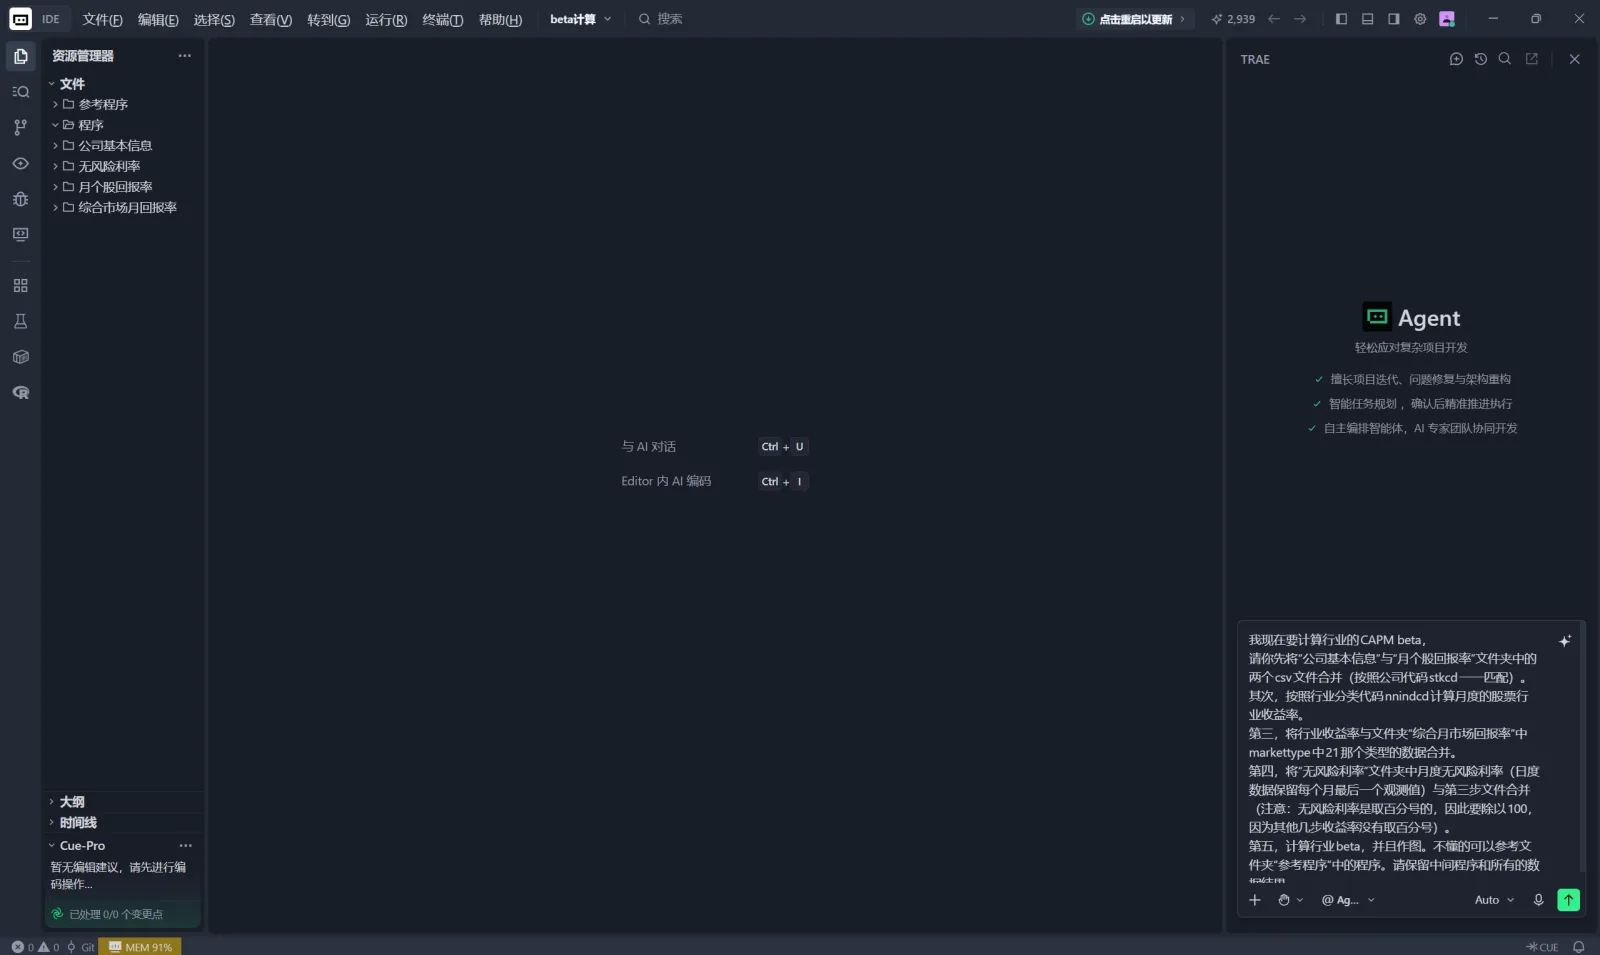
我现在要计算行业的CAPM beta,
请你先将“公司基本信息”与“月个股回报率”文件夹中的两个csv文件合并(按照公司代码stkcd一一匹配)。
其次,按照行业分类代码nnindcd计算月度的股票行业收益率。
第三,将行业收益率与文件夹“综合月市场回报率”中markettype中21那个类型的数据合并。
第四,将“无风险利率”文件夹中月度无风险利率(日度数据保留每个月最后一个观测值)与第三步文件合并(注意:无风险利率是取百分号的,因此要除以100,因为其他几步收益率没有取百分号)。
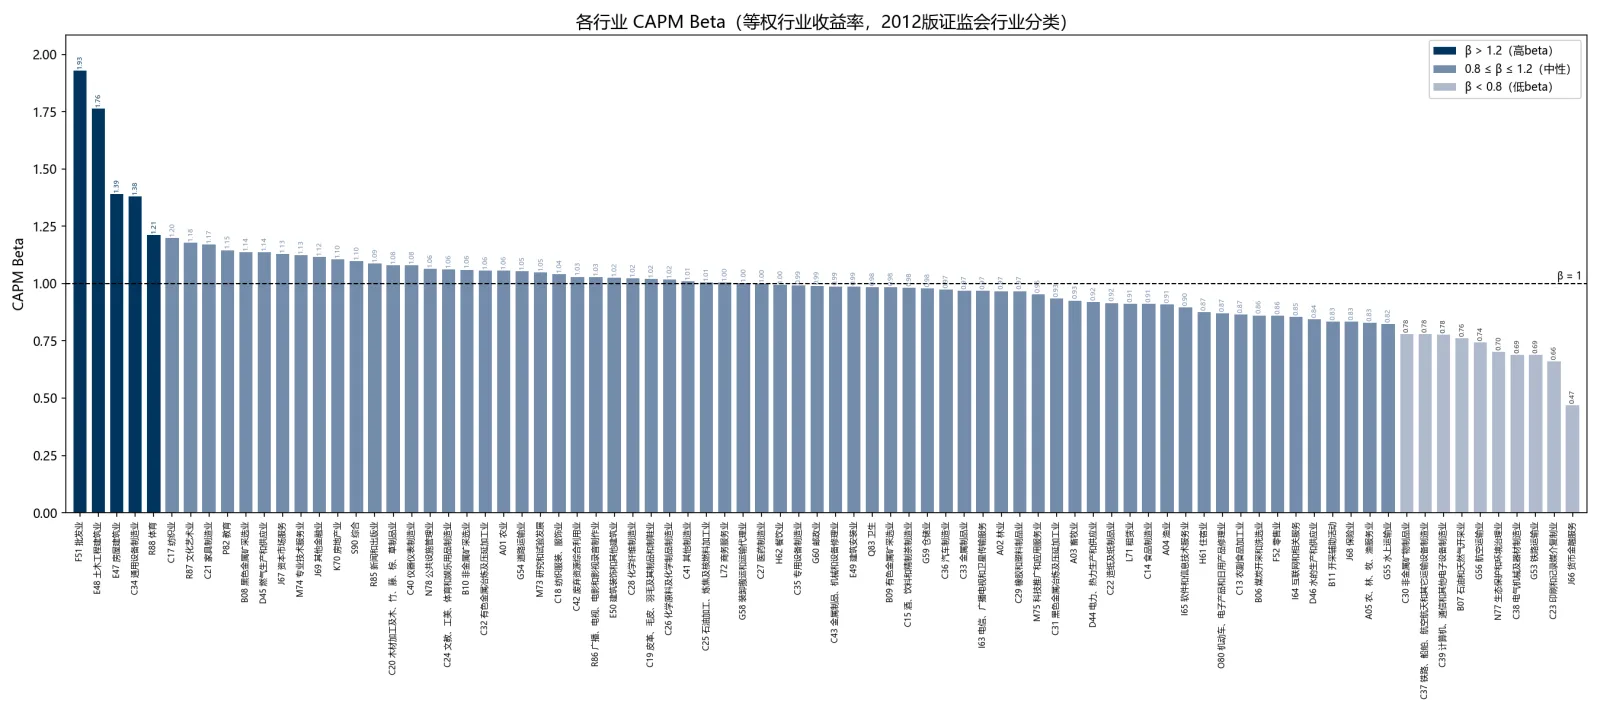
第五,计算行业beta,并且作图。不懂的可以参考文件夹“参考程序”中的程序。请保留中间程序和所有的数据结果。
初步结果分析
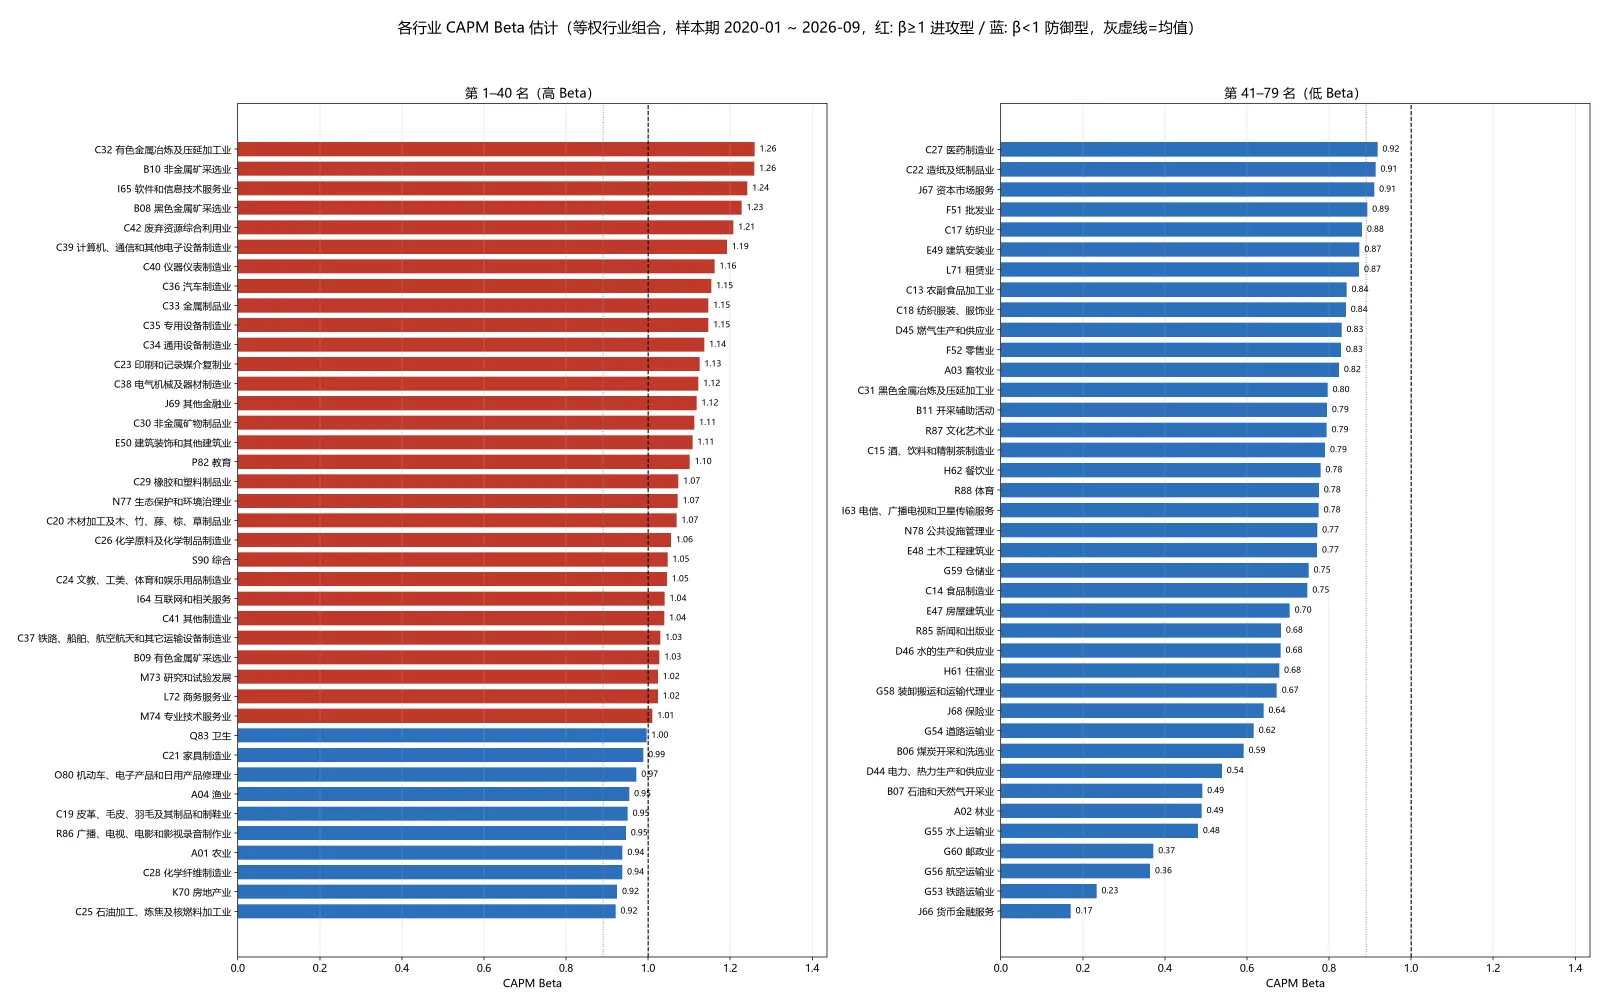
我们比较关注低Beta行业。什么是低Beta,对系统性风险不敏感
根据结果简单分析哪些行业的Beta值比较低,
比如,农业(A01)是典型的低beta行业,绝大多数时间<1,只有在大牛市来临前中期会短暂突破1(2006-2007,2014-2015)。刚需或防御性行业(农业、公共事业等)平时对系统性风险不敏感,beta值低,大于1,说明市场收益波动更敏感,市场情绪狂热,可能为牛市甚至过热的信号。
不是所有金融行业都是高beta,从全样本结果看,某些细分行业(如货币金融服务J66)的beta并没有想象中的高,甚至还比农业低。
图表优化
通常,我们在第一次完成的时候都会优先关注并检查到AI生成的代码是否正确,是否符合我的基础要求这样的基本性内容。所以我们第一次输入的提示词往往没有太多格式美观相关的内容,AI目前在 0 shot 的情况下,想要达到能够最终呈现在报告中的美观,整洁的图表相对困难。所以,在完成基础内容后,我们可以在进行一些形式上的优化。
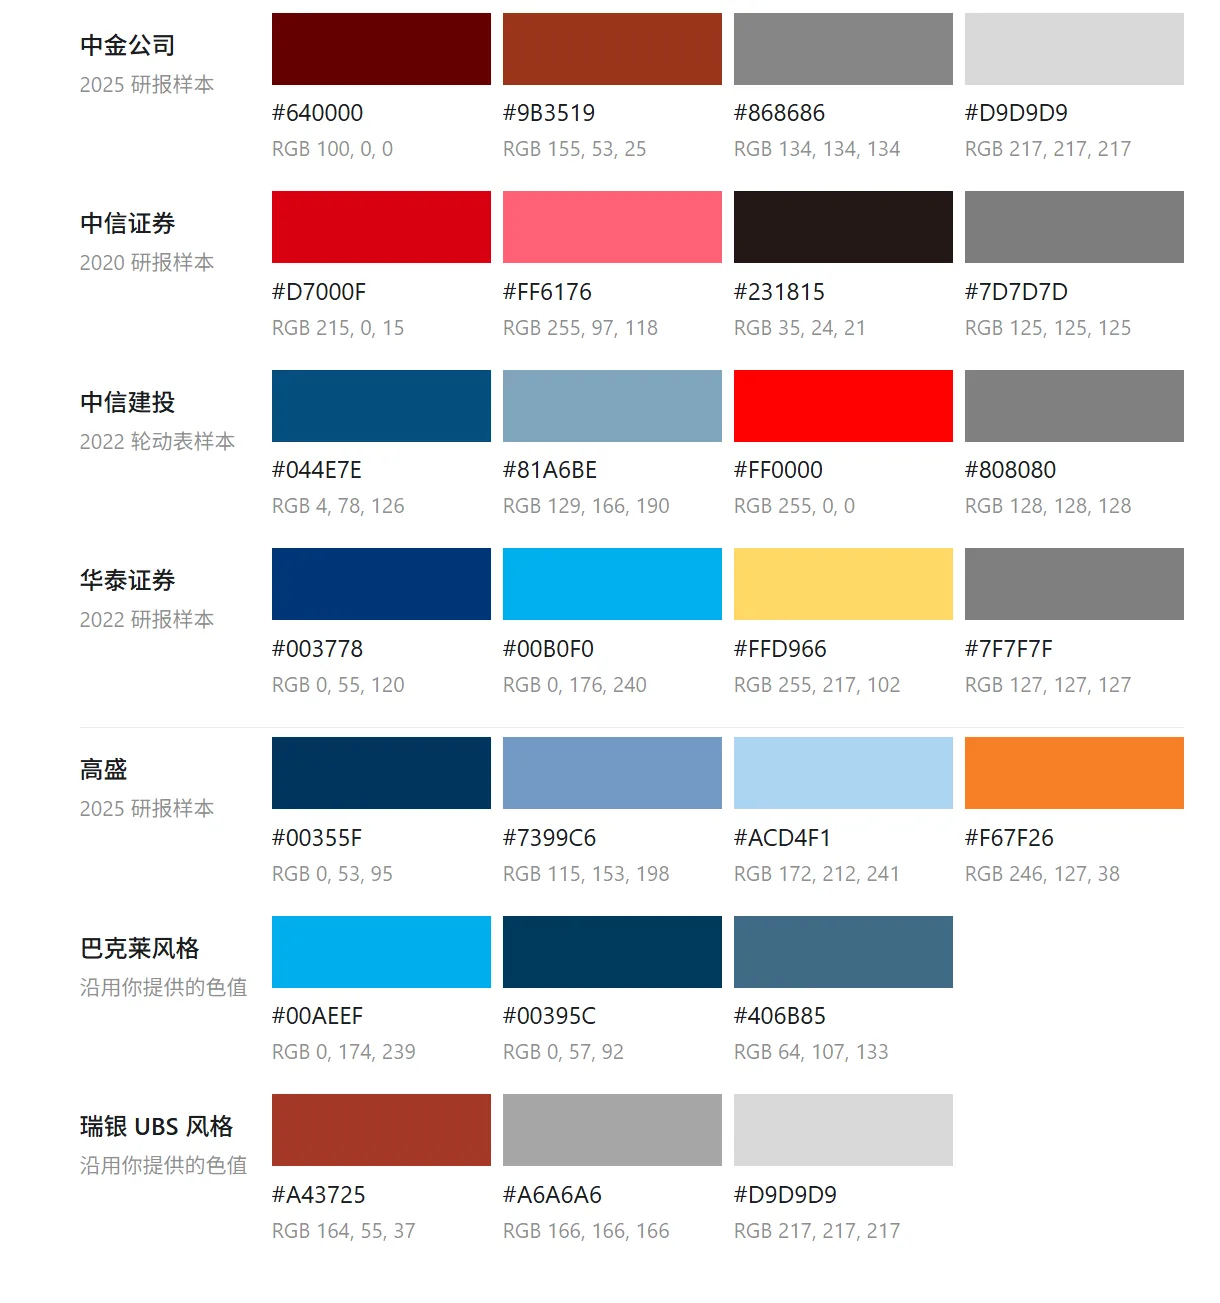
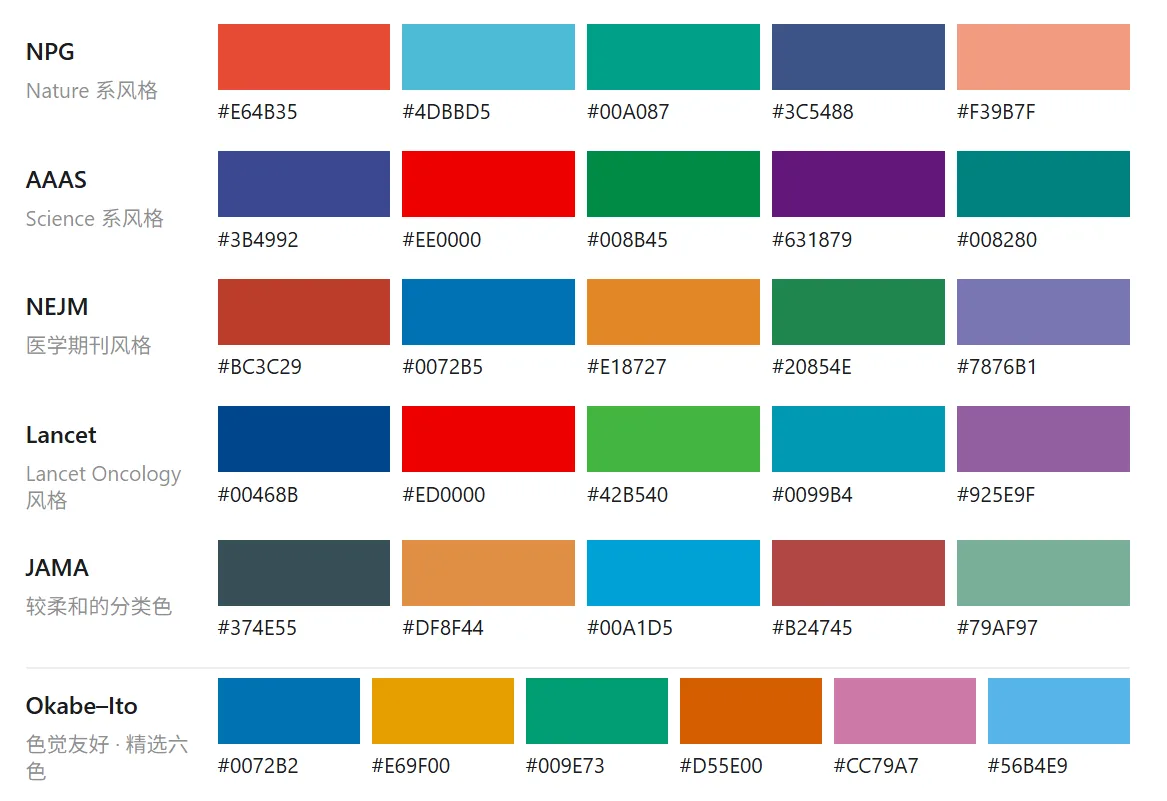
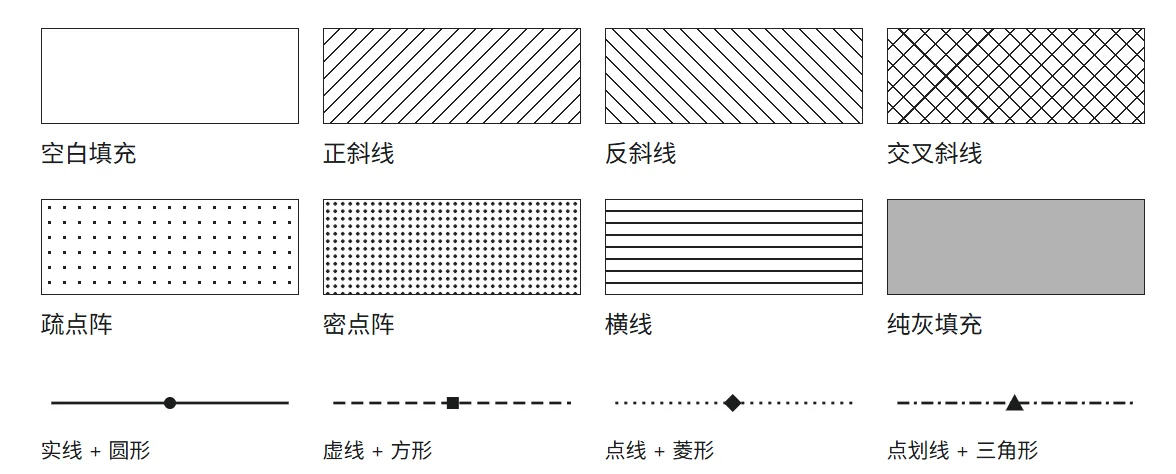
配色参考
以下整理了一些头部券商研报中或期刊论文中常用的绘图配色,供大家参考。可以在提示词中指定颜色和风格进行绘图。
Step 2:每个行业时变的Beta
利用TraeCode辅助生成代码
参考提示词
🧑💻 提示词
非常不错!这份结果保存,然后请从2000年之后开始,beta计算进行滚动回归,每个行业beta用过去60个月收益数据逐月估计。然后beta估计样本从2006年1月到样本截止月份。我要每个行业时变的beta时间序列图。
初步结果分析
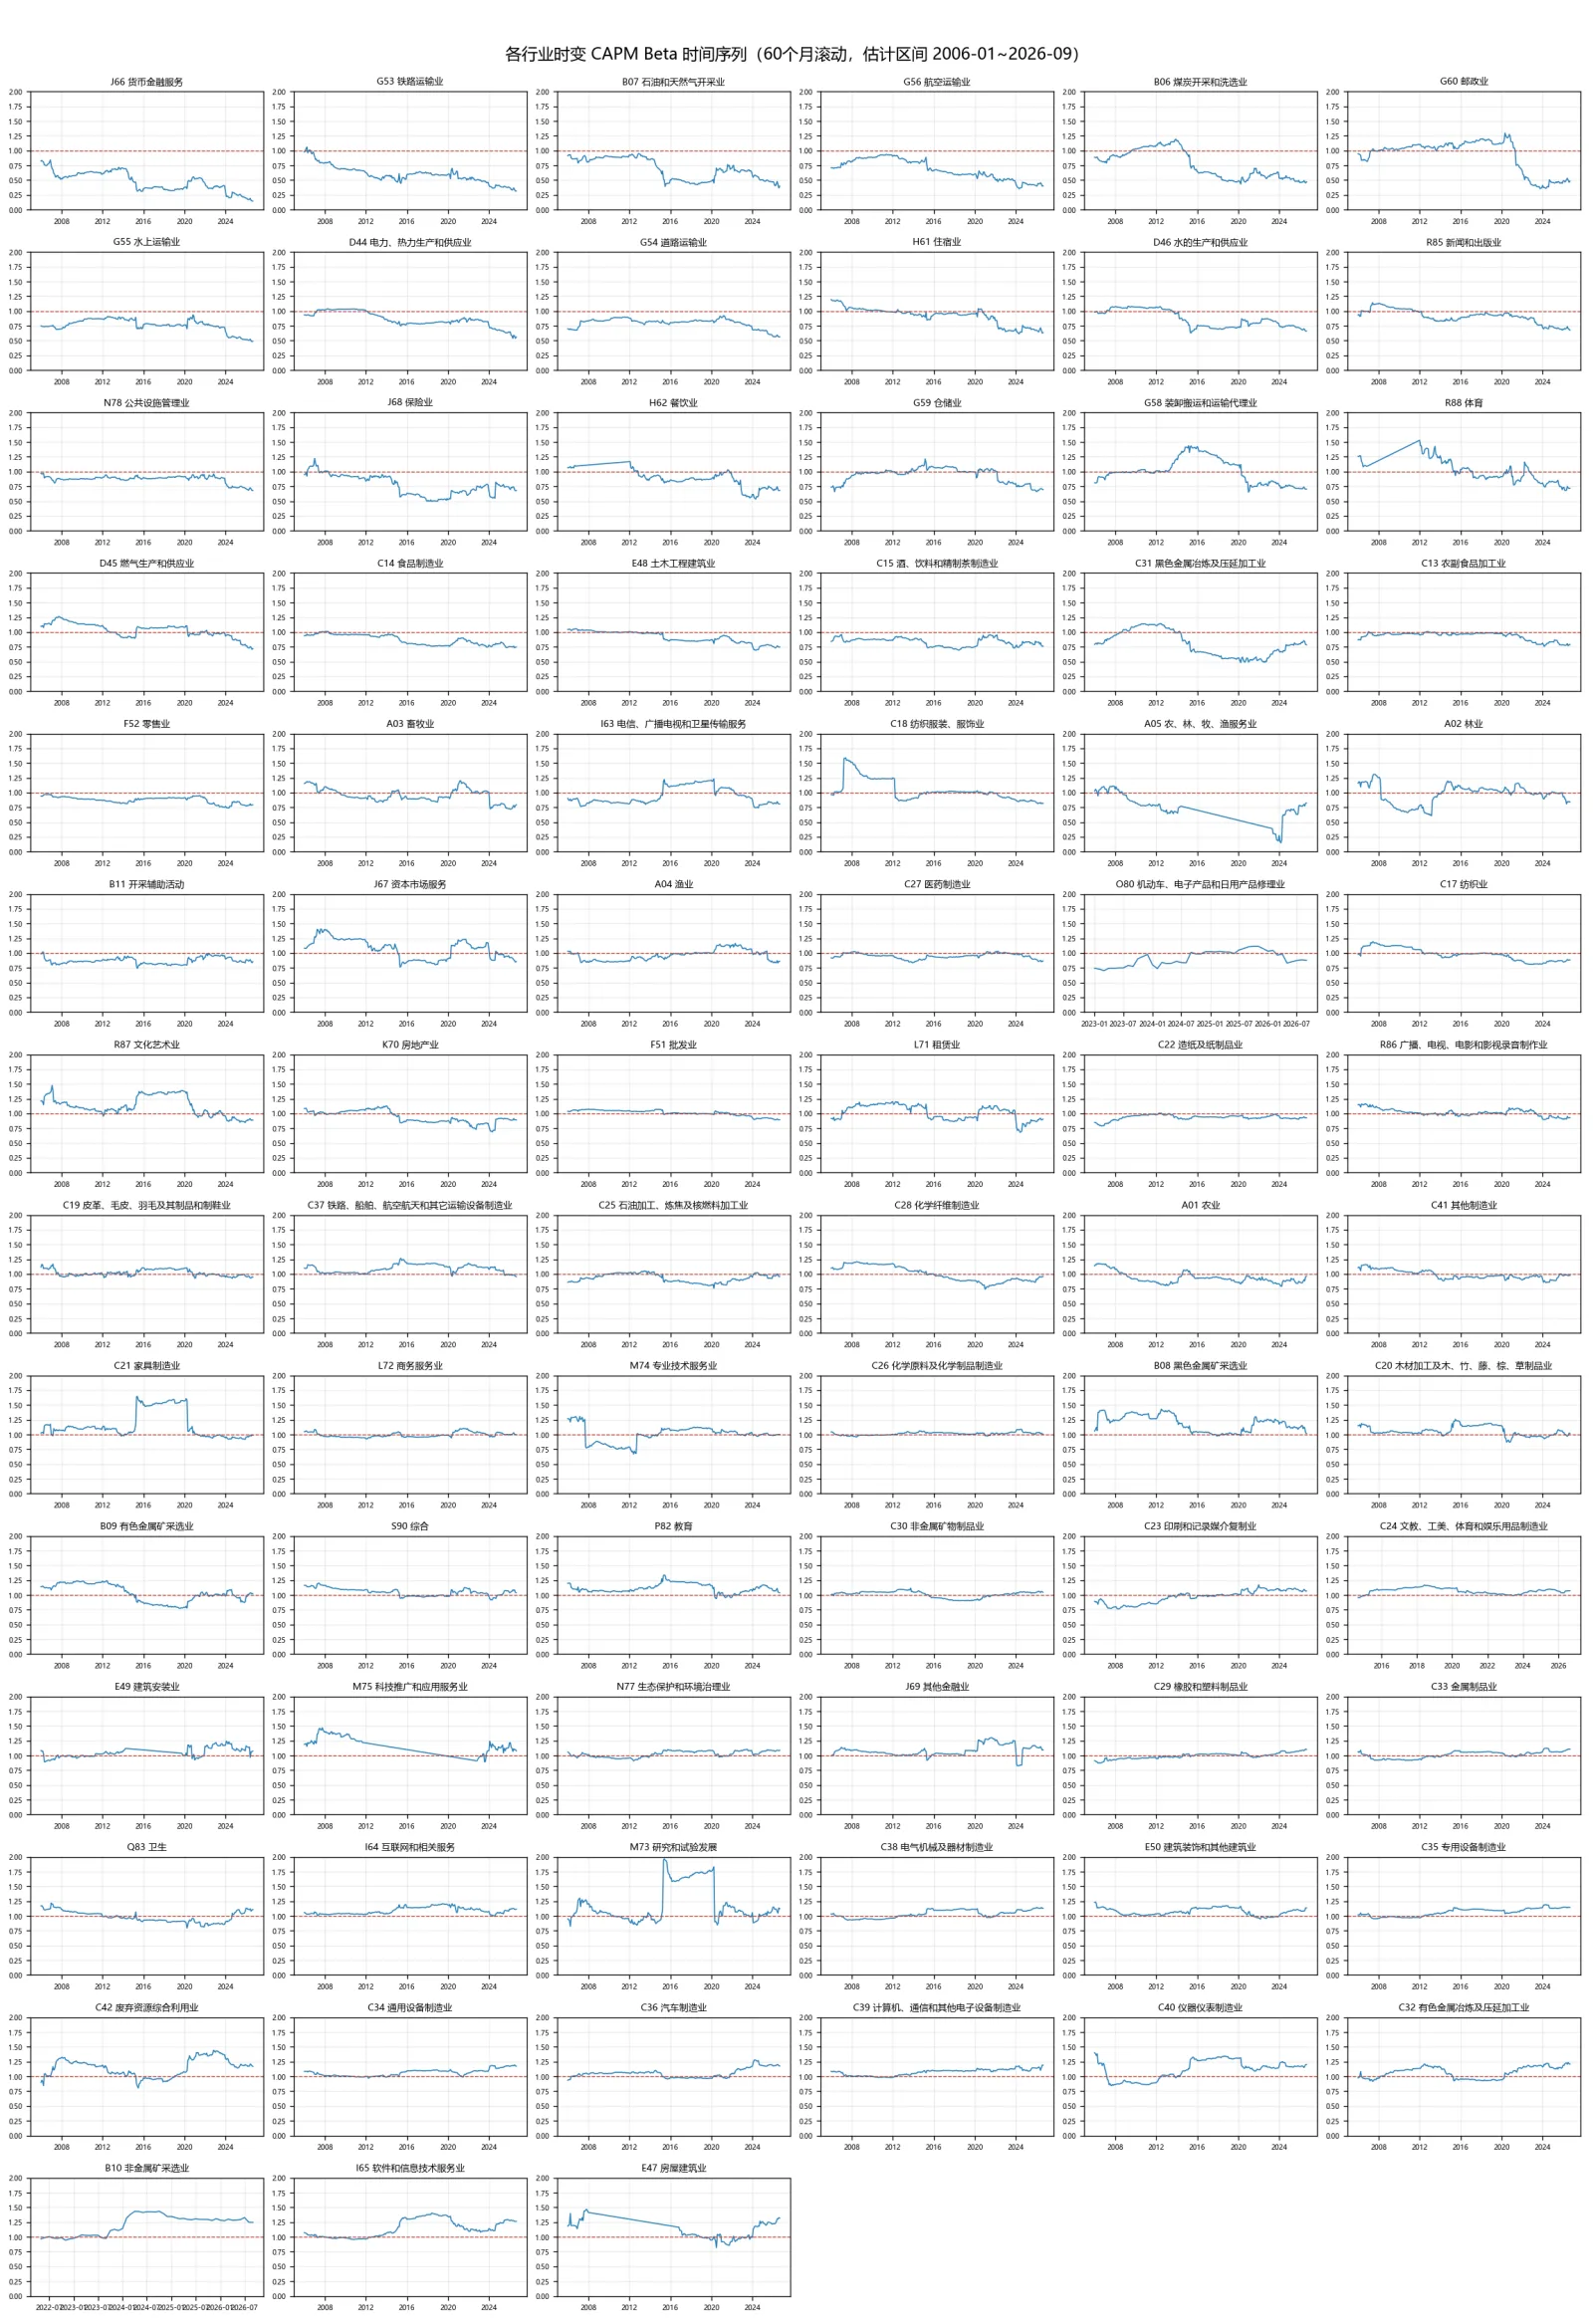
关注beta发生了什么变化,绝大多数beta是时变的,比如农业,甚至如家居制造业耐用消费品也会出现大于1的情况;复印行业从小于1到大于1,原因在于现在电子化程度变高...种种说明beta的时变性与交易有关
汽车制造业2020年前较低,新能源周期后明显上升,文化艺术业2020年前后大于1,现在回落到小于1。
Step 3:计算个股Beta及与行业beta差值
利用TraeCode辅助生成代码
参考提示词
🧑💻 提示词
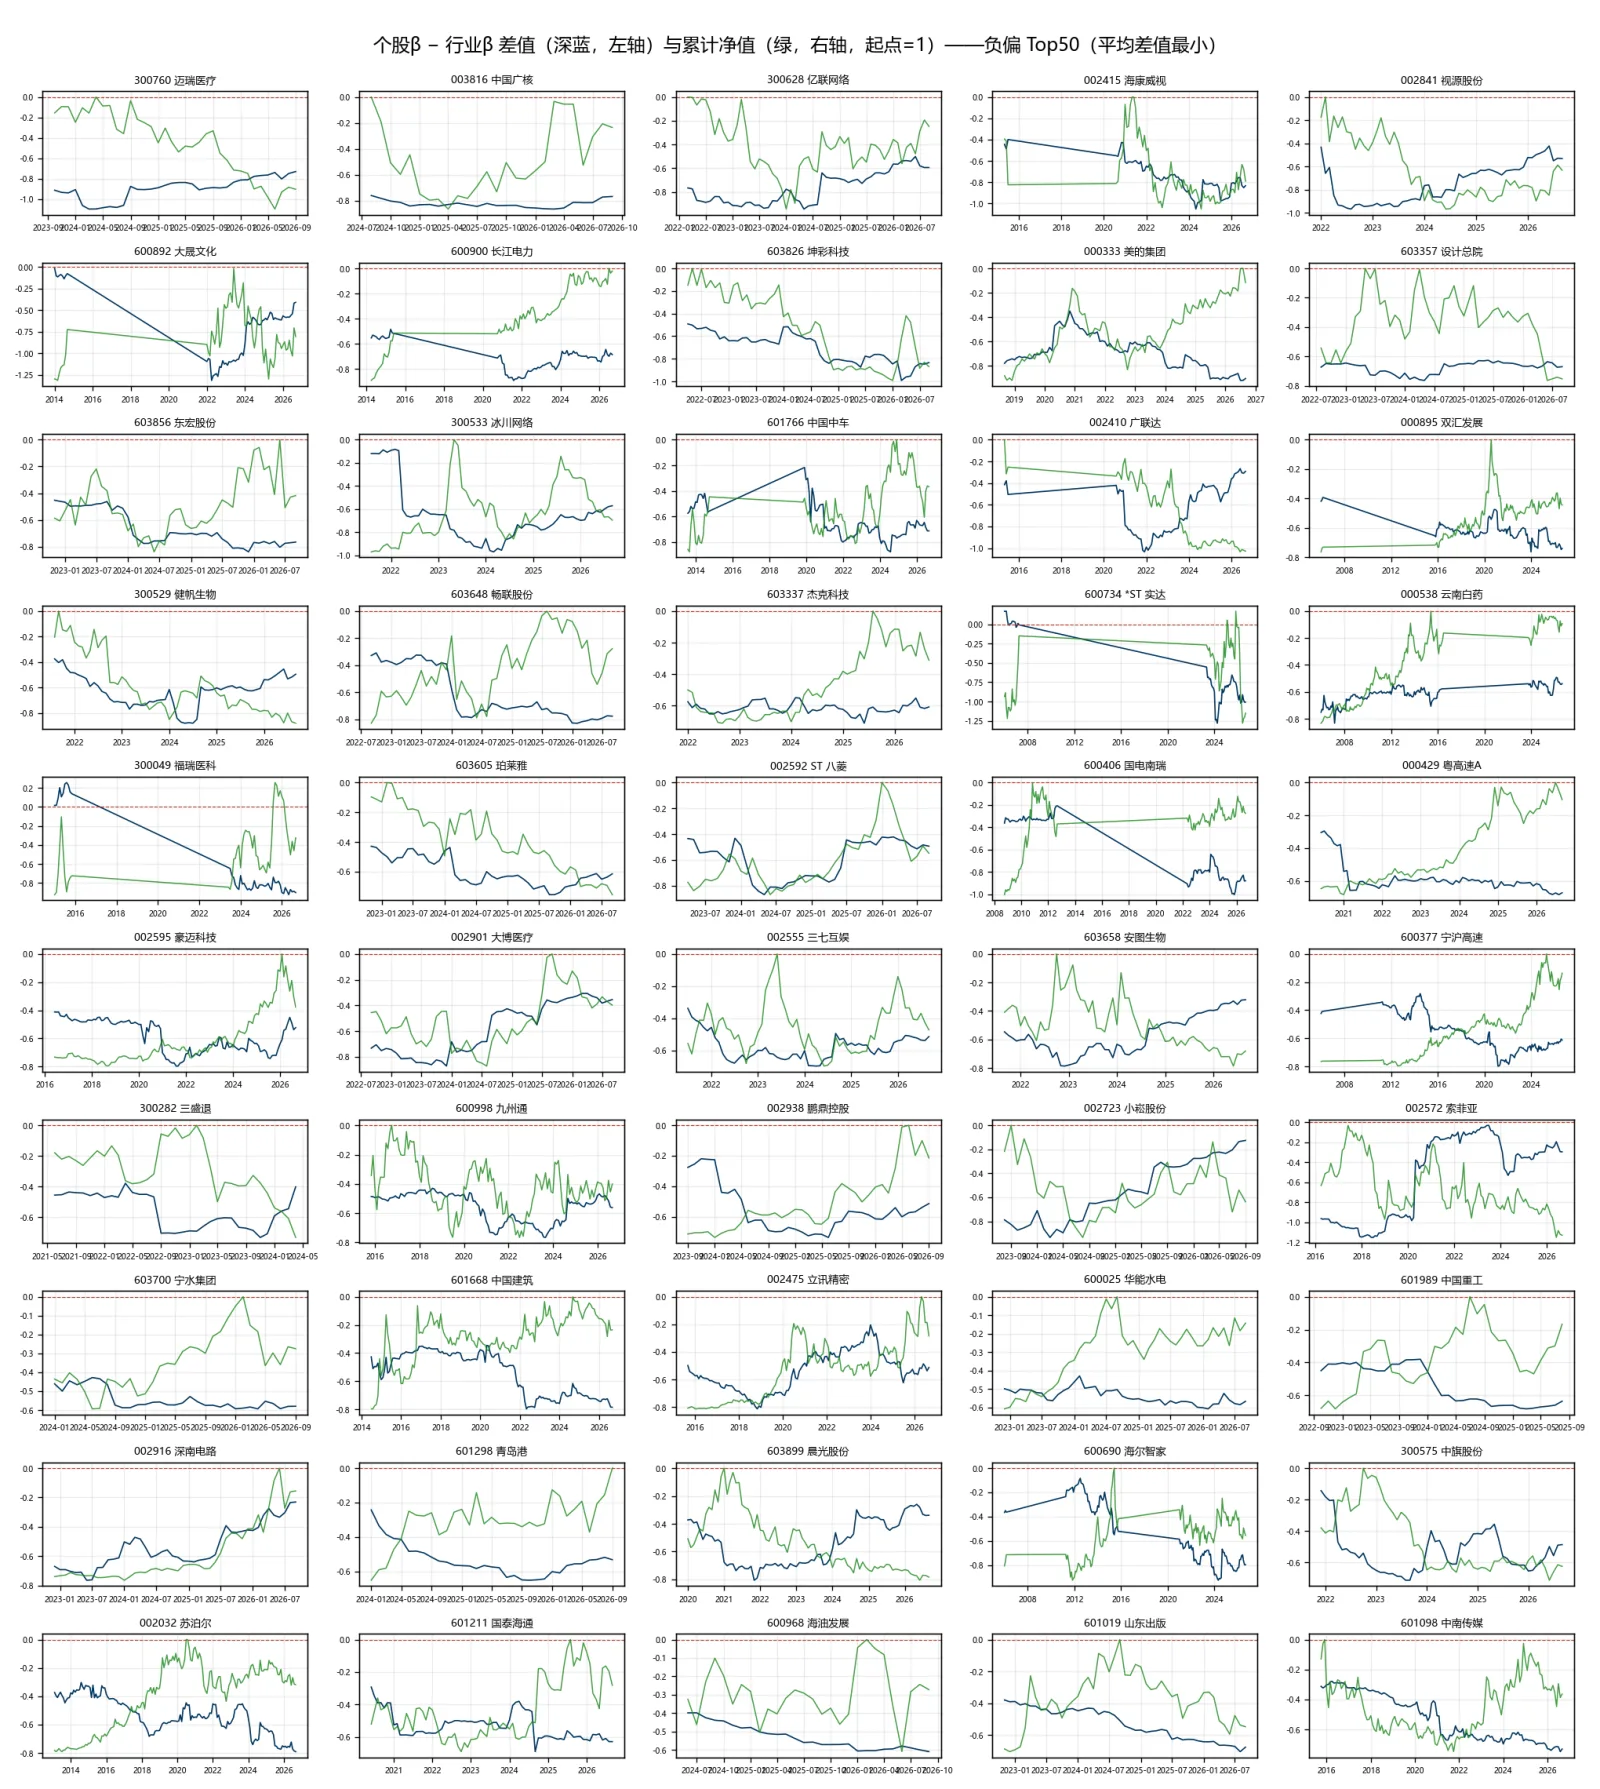
非常不错!接下来请你按照这个思路,把个股beta按照60个月滚动回归的方式估计出来,并生成一个csv表格。然后计算个股beta和对应行业beta的差值,把平均差值最大的50家公司时间序列图画出来。
初步结果分析
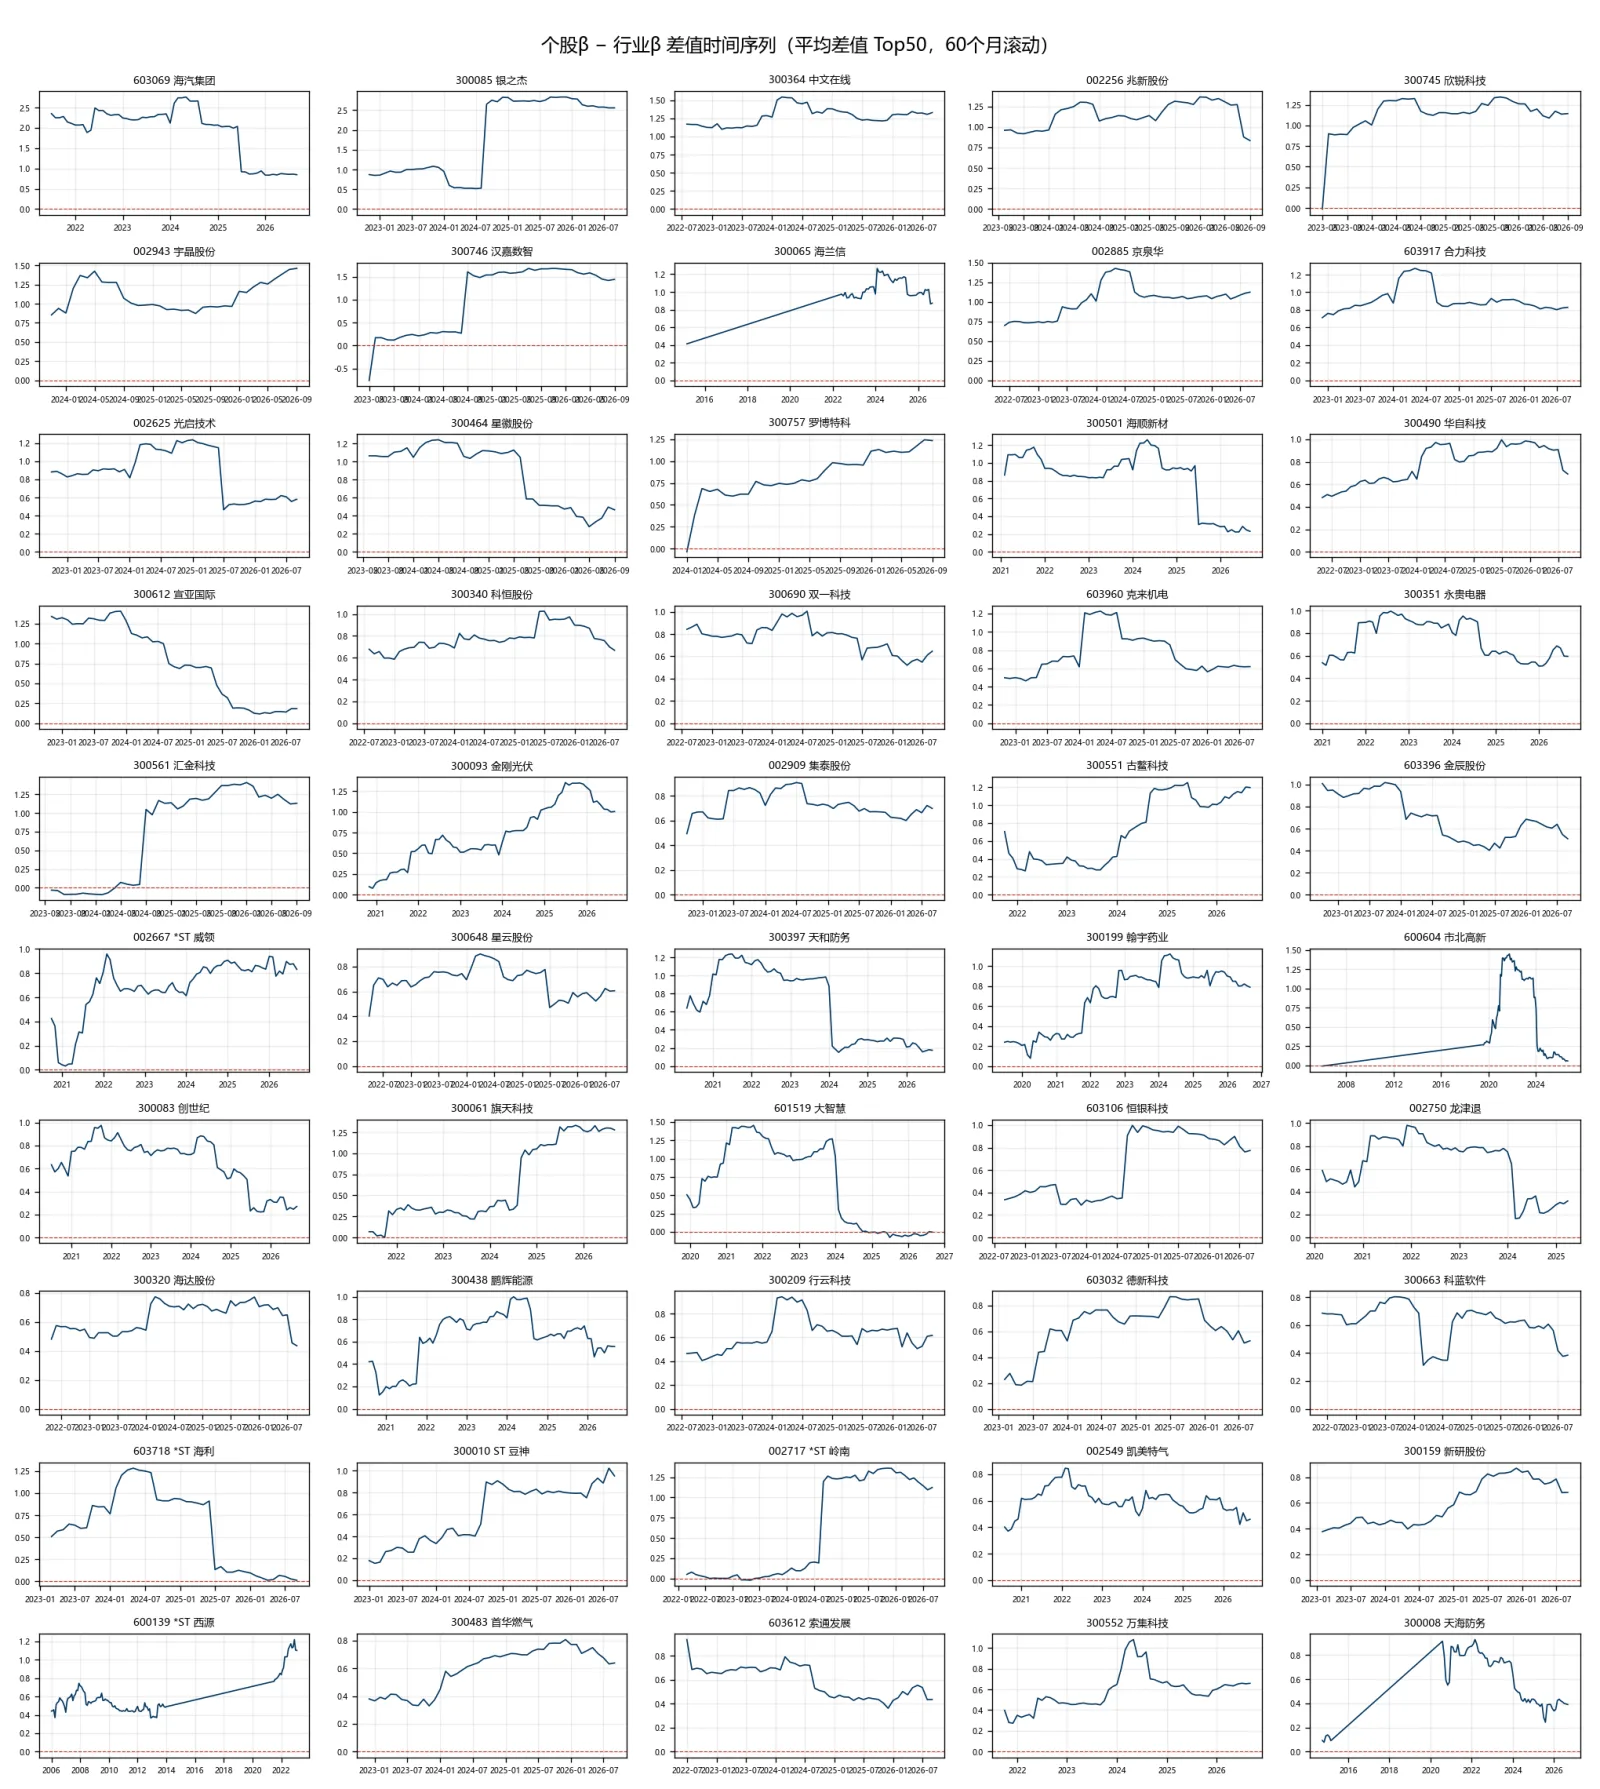
Top3:海汽集团(+1.93,道路运输业)、银之杰(+1.83,软件信息)、中文在线(+1.28,新闻出版),均是个股 β 系统性远高于行业 β 的公司
第三步结果讲解:查看个股beta和行业beta差值大小是否与交易相关;基本逻辑上,个股行业beta和行业beta应该大体一致,而此步作用在于找到相异者,从而挖掘具备投资者主观情绪乃至内部消息的信息;
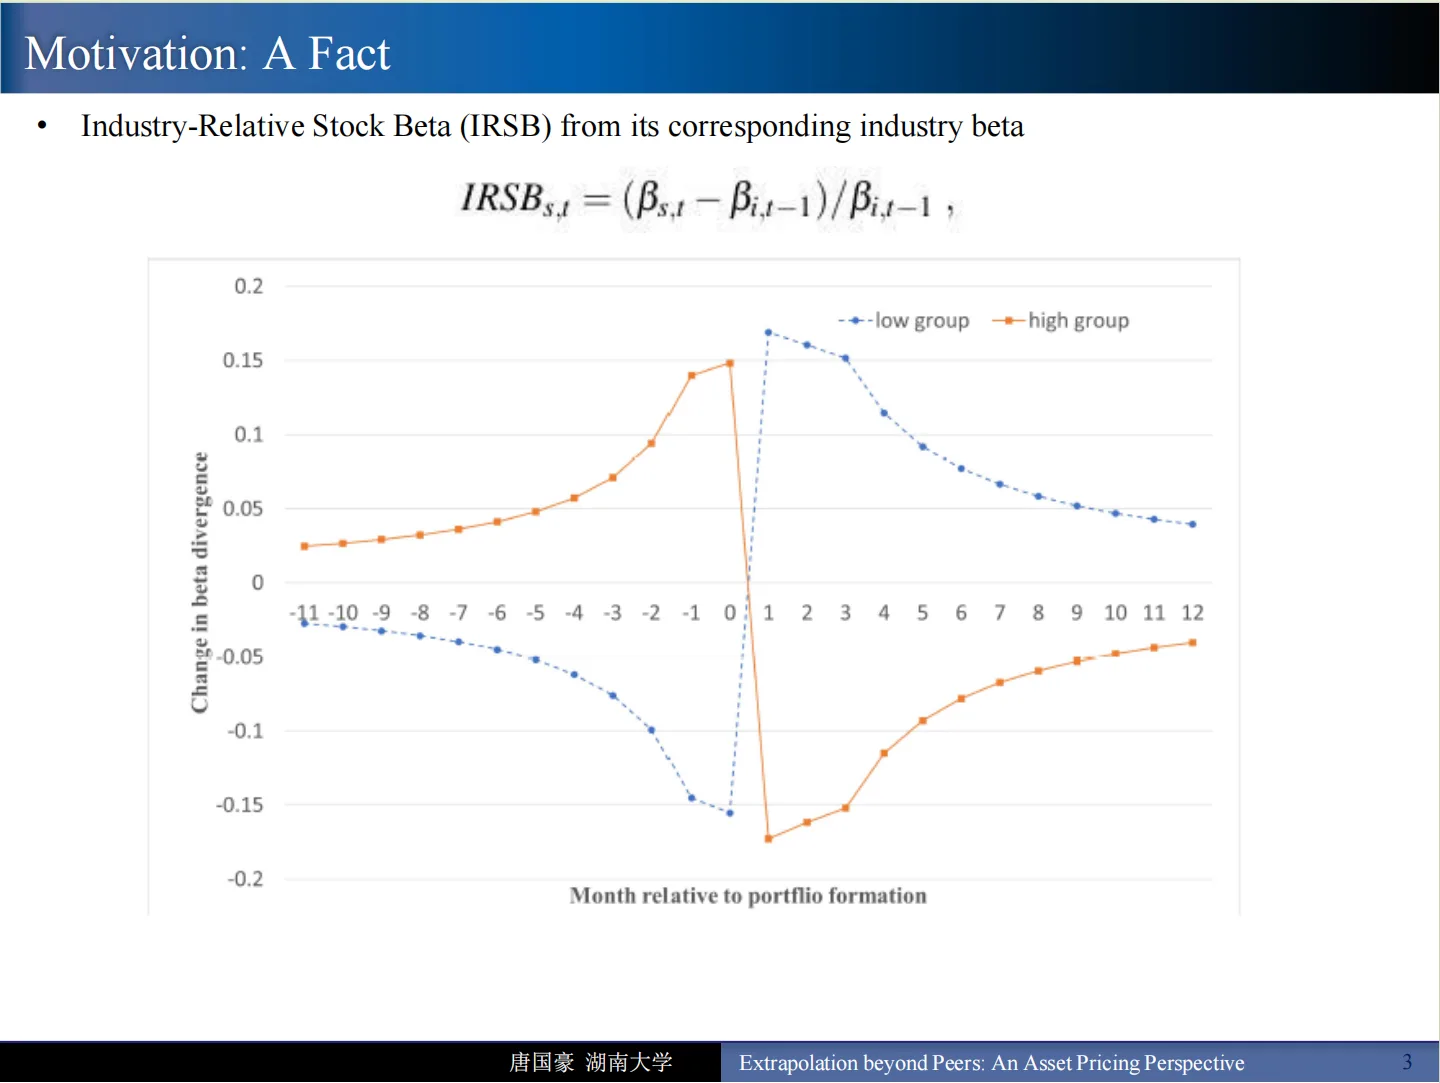
计算个股与行业的 beta 差值后,我们进一步研究:这一差值是否包含未来收益的信息?相对行业 beta 较低和较高的股票,其后续收益是否存在系统性差异?会不会存在个股beta低于行业beta的,未来收益更高;相反,未来收益较差?
为了提高AI输出质量和代码可审查性,第三步再次分步
Step 3.1
利用TraeCode辅助生成代码
提示词参考
🧑💻 提示词
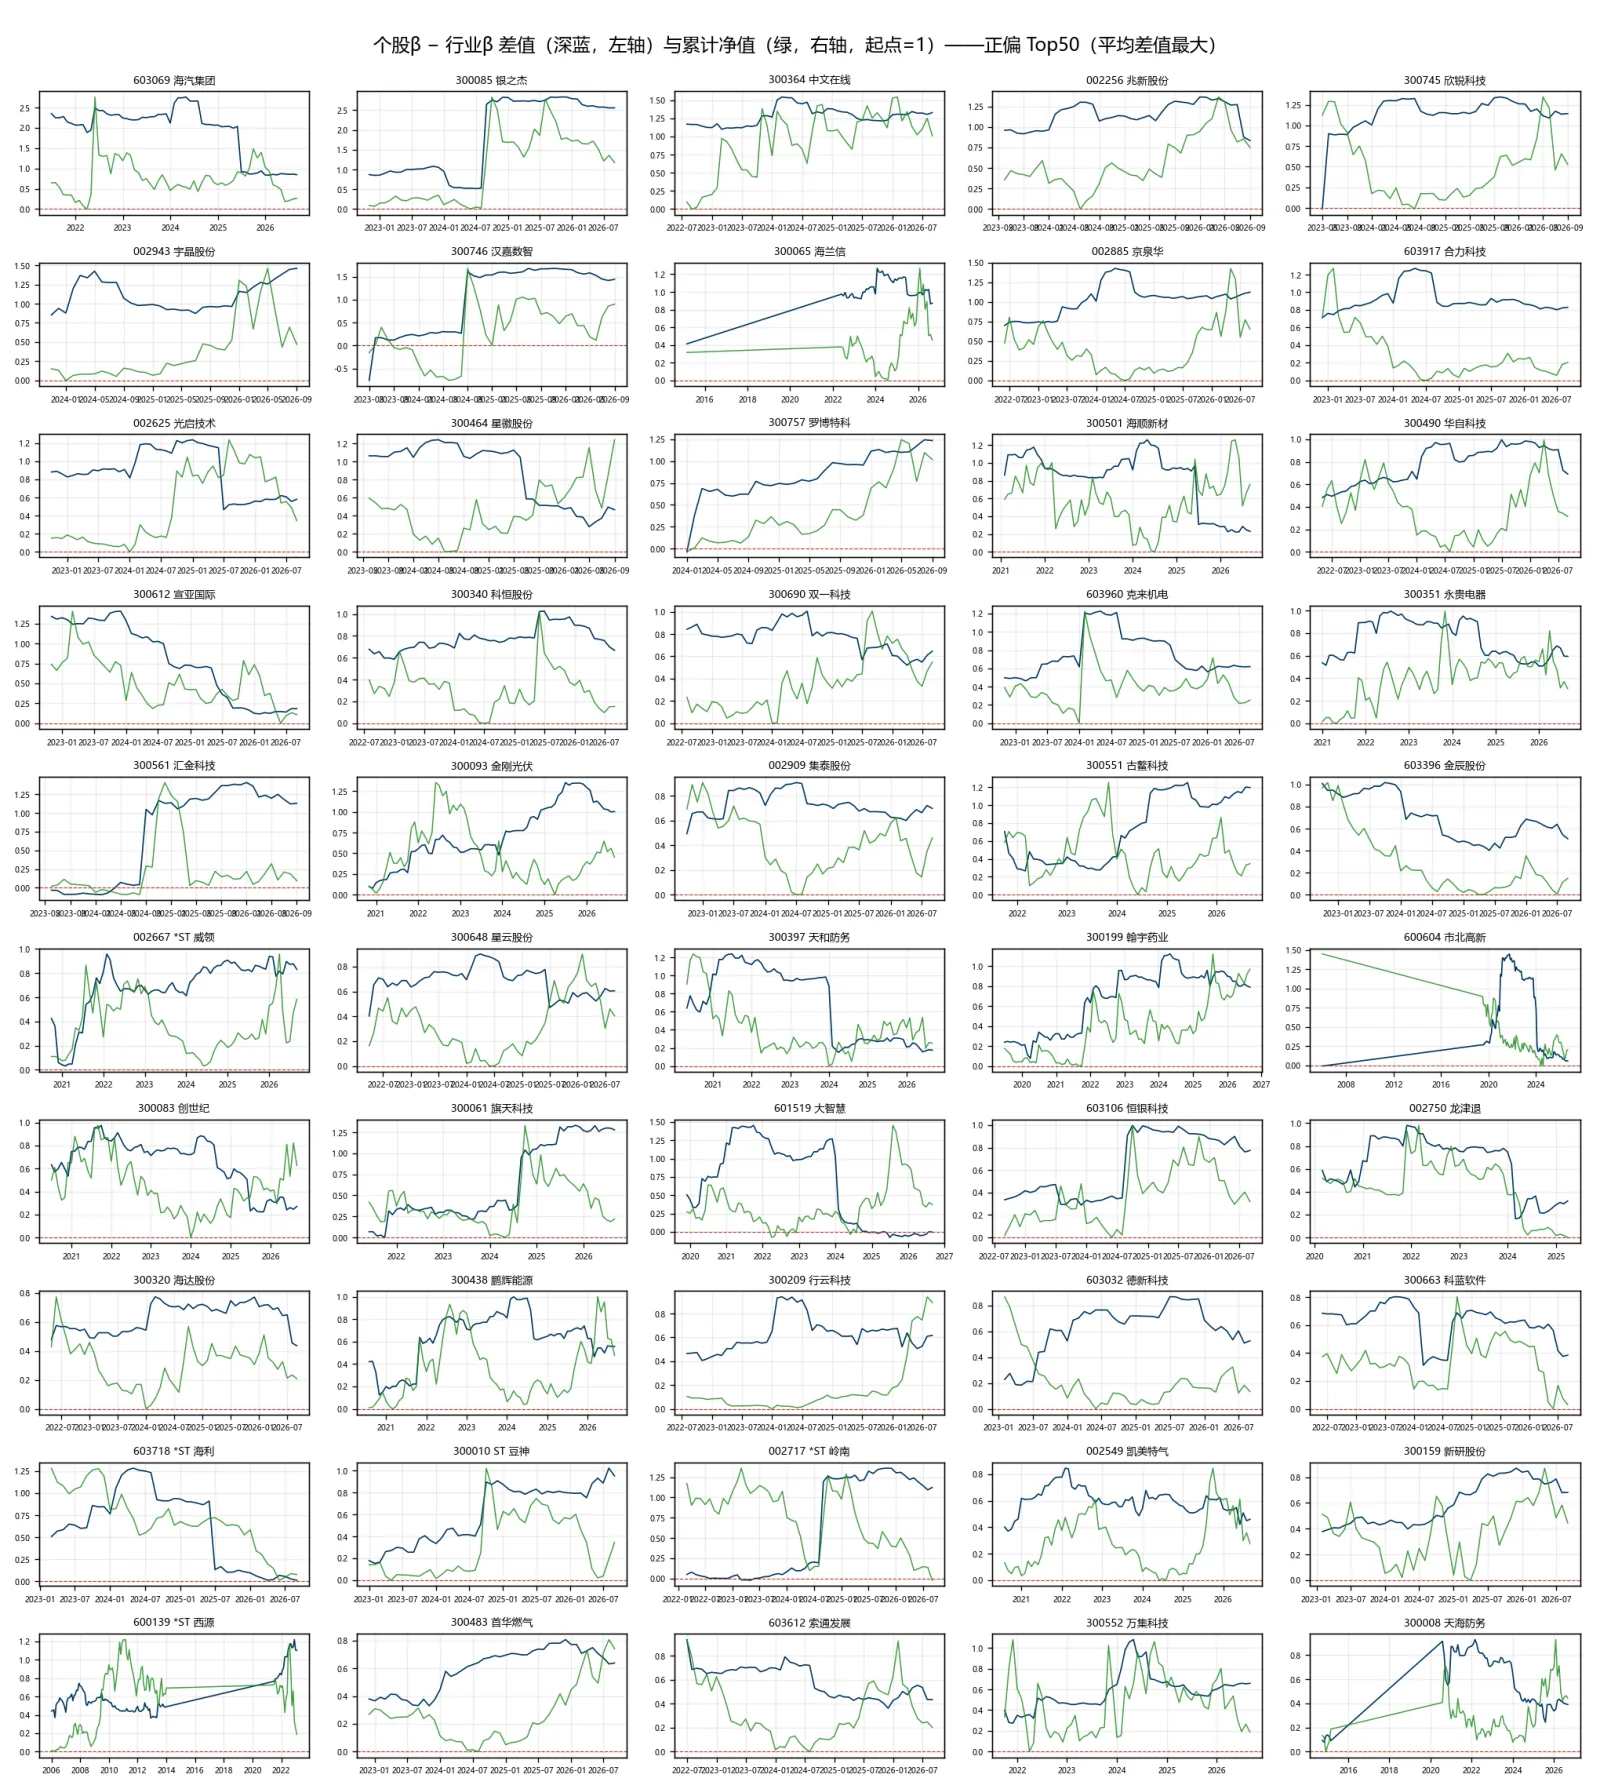
非常不错!请分别把这两类50家公司(正偏的前50家公司和负偏的前50家公司)的股票累计收益曲线(和图中的样本期一致)画在beta差值图中,曲线用绿色表示。净值为1的始点请从每个图展示的起始点算。绿线的初始净值请从1开始,最后看累计净值
初步结果分析
Step 3.2
利用TraeCode辅助生成代码
提示词参考
🧑💻 提示词
谢谢!帮我在两类图上方,把期末净值大于1的股票名字变红。
初步结果分析
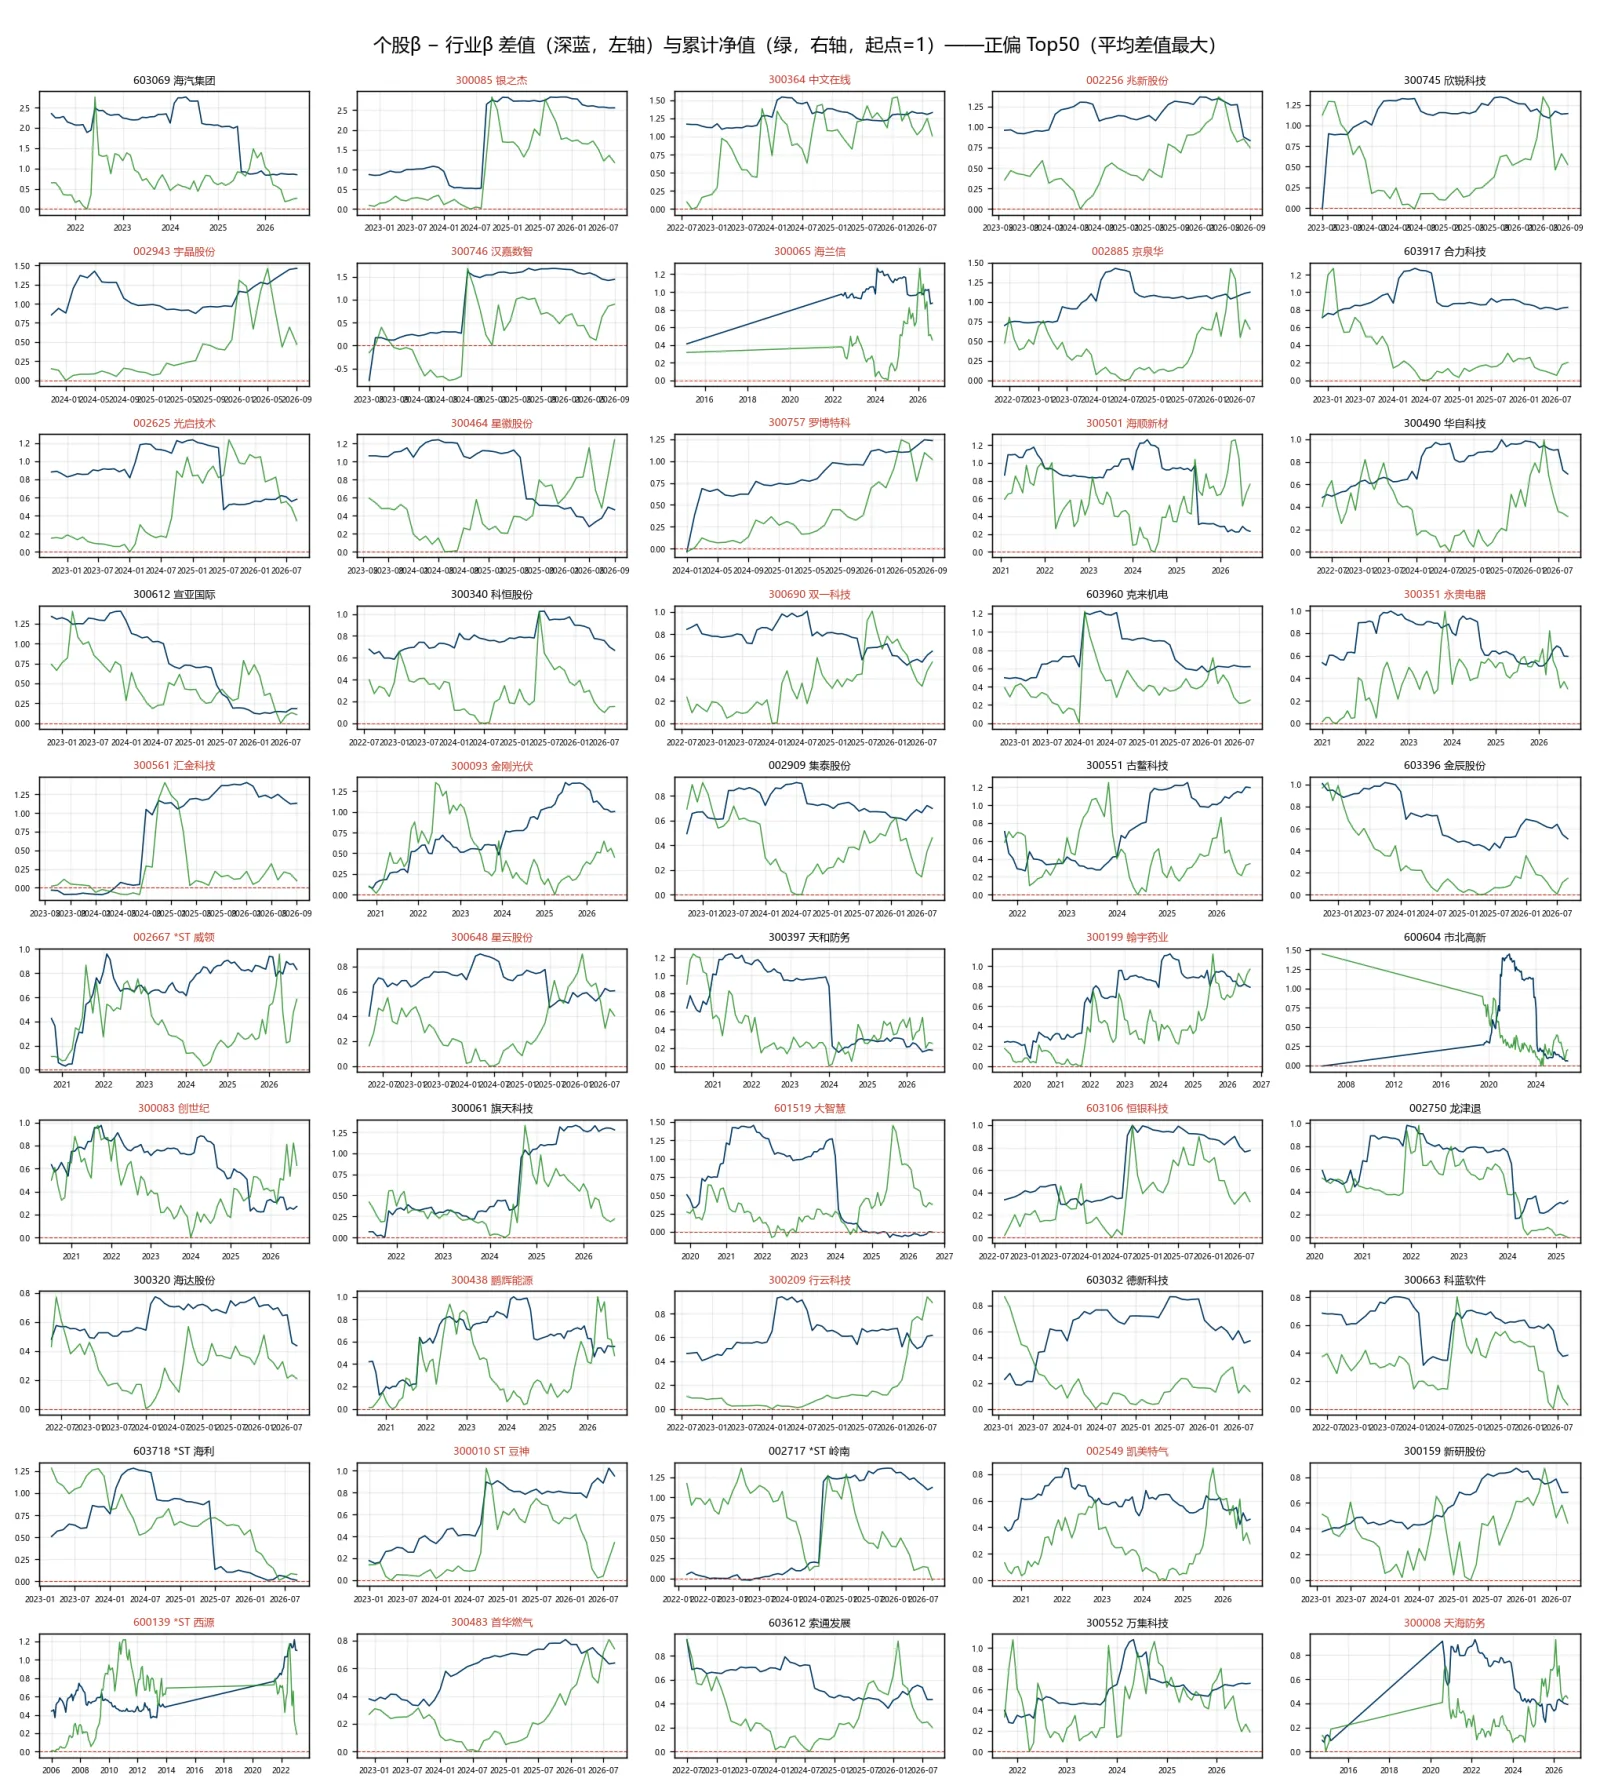
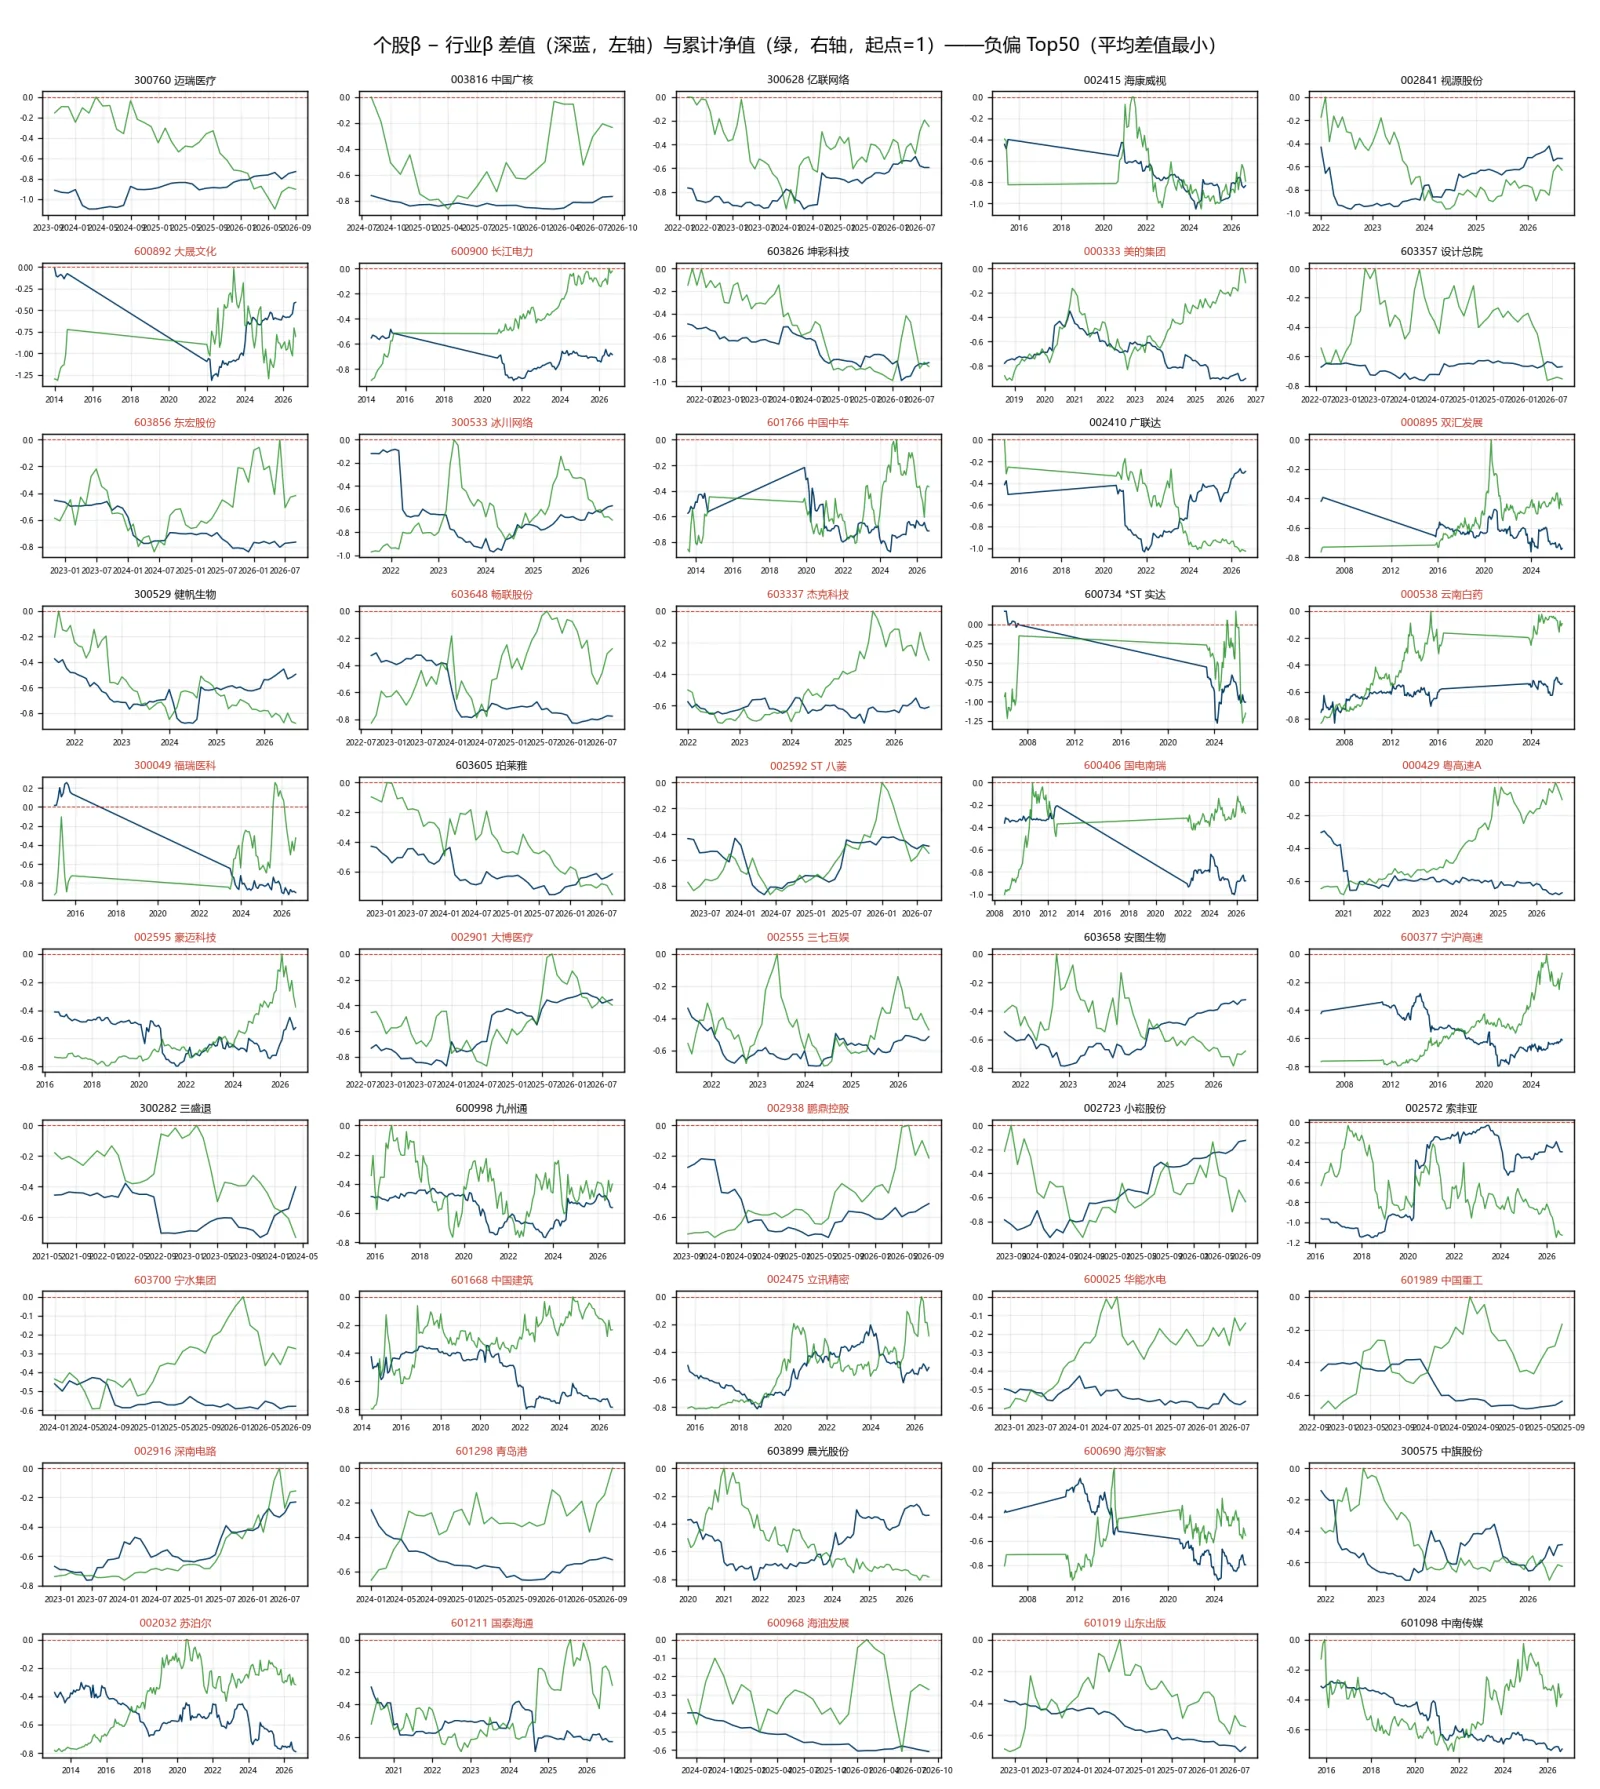
个股beta和行业beta差值分为正向和负向
- 正偏离的股票,beta 可能下降,于是猜想后续收益较弱。
- 负偏离的股票,beta 可能上升,于是猜想后续收益较强。
所以,我们期待的答案是:负偏离那一组,平均收益可能更好。
由此衍生量化思维为:每个月构造个股beta和行业beta的差值,买有负偏的公司,做空有正偏的公司
进一步优化:如何行业分类?现在我们行业分类用的是证监会行业分类指引。
如果用年报、新闻、业务描述的相似度重新寻找“同行”,再计算差值,看看更合适的比较对象是否能改善预测。
延伸阅读
本讲用于教育与研究,不构成投资建议。